建設業における経営改善では、財務・営業・組織・採用にまたがる課題を整理し、何から着手するかの順序を定めて全社で立て直しを進めることが重要です。現場は回って売上も立っているのに手元に現金が残らない状況は、多くの建設会社が抱える共通の課題です。
本記事では、経営を圧迫する外部環境や根本原因を整理したうえで、経営改善を進める5つのステップ、領域別の打ち手、優先順位の決め方、陥りやすい失敗パターンまでを順に解説します。
この記事の要約
- 経営改善は、現状把握から実行・定着までの5つのステップで計画的に進める
- 資材費・労務費の高騰や法改正への対応が遅れると、原価割れによる赤字リスクが高まる
- 打ち手は財務・営業・組織・採用の領域別に整理し、自社の状況に合わせて選ぶ
- 現場と事務の情報を一元化し、入出金のタイミングを可視化する仕組みづくりが重要
- 改善を進める際は現場を巻き込み、定期的な進捗確認と軌道修正を繰り返すことが重要
建設業が経営改善を急ぐべき理由
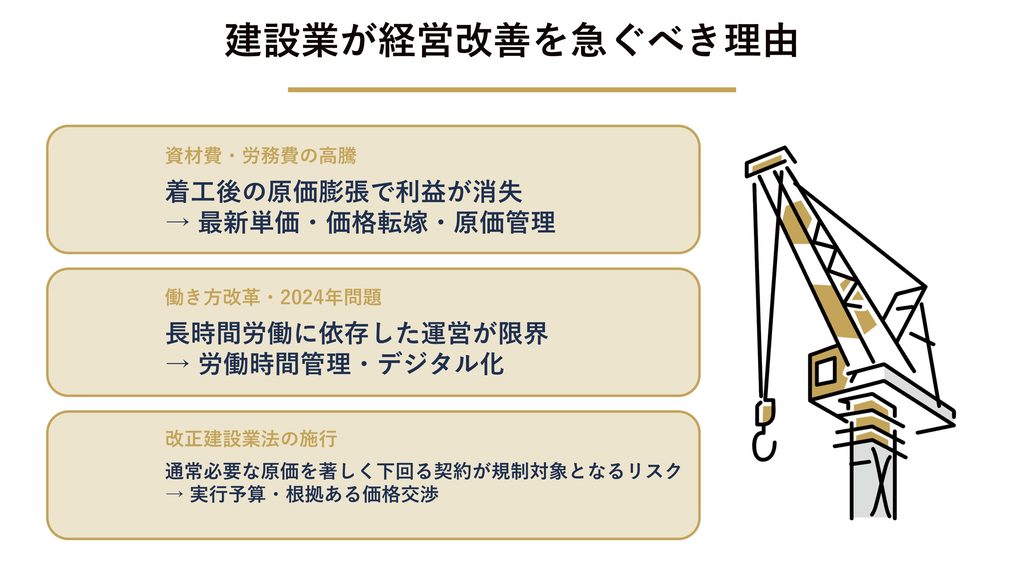
建設業を取り巻く外部環境は厳しさを増しており、これまでの経営手法を見直す転換点にきています。
| 環境の変化 | 経営への影響と対策の方向性 |
|---|---|
| 資材費と労務費の高騰 | 原価の上昇を価格に転嫁し、利益を確保する仕組みが必要 |
| 働き方改革と2024年問題 | 労働時間の上限規制に対応し、生産性を高める業務効率化が急務 |
| 改正建設業法の施行 | 通常必要な原価を著しく下回る契約への規制に対応するため、正確な原価把握が求められる |
資材費と労務費の高騰が利益を圧迫する
国際情勢や為替変動による資材費の高止まりと、職人の高齢化に伴う労務費の上昇が、企業の利益を直接的に圧迫しています。以前と同じ見積もり単価で工事を受注していると、着工から完工までの間に原価が膨らみ、利益が消滅する事態も珍しくありません。利益を確保するには、最新の単価を反映した見積もりの作成と、無駄なコストを削る原価管理に取り組むことが重要です。
働き方改革と2024年問題に対応する
建設業では、令和6年(2024年)4月から時間外労働の上限規制が適用されており、長時間労働に依存した現場運営の見直しが求められています。36協定で定めた時間を超えて時間外労働をさせた場合は、罰則の対象となる可能性があります。また、時間外労働と休日労働の合計が1か月100時間以上、または2〜6か月平均で80時間を超えた場合も、6か月以下の懲役または30万円以下の罰金の対象となります。そのため、労働時間管理の見直しが必要です。限られた時間内でこれまでと同等以上の成果を出すには、デジタルツールの活用など抜本的な業務プロセスの見直しが有効な手立てとなります。
参考:厚生労働省「建設業・ドライバー・医師等の時間外労働の上限規制」
通常必要な原価を著しく下回る契約が規制対象となる
改正建設業法(令和6年法律第49号)では、中央建設業審議会による労務費に関する基準の作成・勧告や、著しく低い労務費等による見積もりの提出・見積もり依頼の禁止などが導入されています。これまでは受注を優先して採算度外視で引き受けるケースもありましたが、今後は通常必要と認められる原価を著しく下回る契約が規制の対象となるリスクがあります。正確な実行予算を組み、根拠のある価格で交渉する体制を整えることが、持続的な経営基盤の構築に必要な要件です。
参考:国土交通省「建設業法・入契法改正(令和6年法律第49号)について」
建設業の経営を圧迫する根本原因は何か?
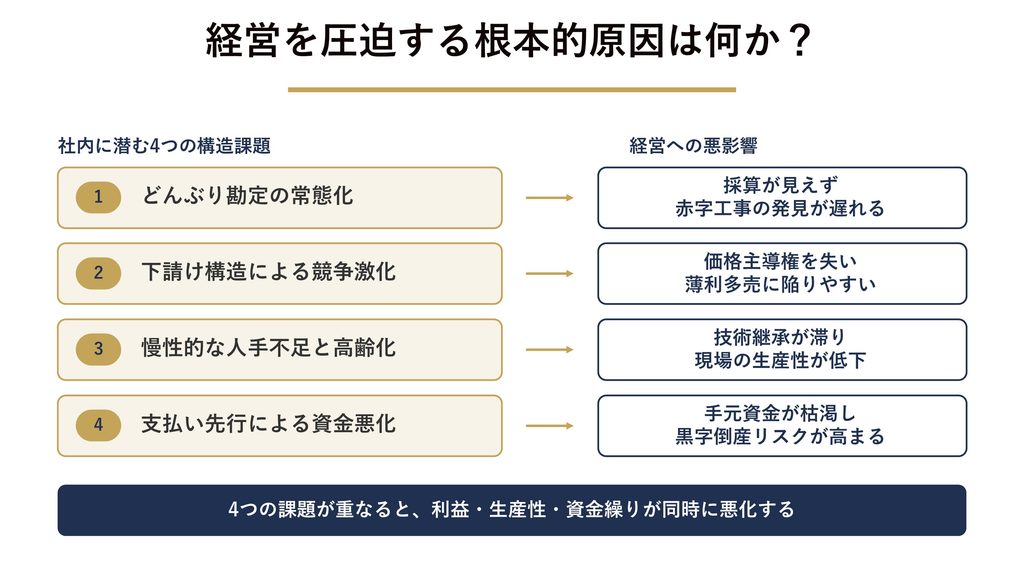
外部環境の変化だけでなく、社内に潜む構造的な課題も企業の利益をむしばむ要因です。
| 根本原因 | 経営への具体的な悪影響 |
|---|---|
| どんぶり勘定の常態化 | 工事ごとの採算が不明確になり、赤字工事の発見が遅れる |
| 下請け構造による競争激化 | 相見積もりで価格競争に巻き込まれ、薄利多売に陥りやすい |
| 慢性的な人手不足と高齢化 | ベテランの引退で技術が失われ、現場の生産性が低下する |
| 支払い先行による資金悪化 | 売上はあっても手元資金が枯渇し、黒字倒産のリスクが高まる |
どんぶり勘定により原価把握が遅れる
工事ごとの実行予算を作成せず、現場単位の原価をリアルタイムで把握できていない状態は、赤字工事の発見が遅れる原因になり得ます。材料費や労務費の集計が工事完了後になるため、予算を超過していても手遅れになるケースが多発します。売上目標の達成だけでなく、現場ごとの利益を可視化する管理手法へ移行することが重要です。
下請け構造により価格競争が激化する
元請企業からの受注に依存する体制では自社で価格の主導権を持ちにくく、他社との価格競争に巻き込まれて利益率が低下します。技術力や品質の高さをうまくアピールできなければ、単なる金額の比較で発注先を判断されやすくなります。元請けへの依存度を下げて施主・法人からの直接受注の比率を高めるか、自社ならではの付加価値を提供して価格交渉力を高める取り組みが有効といえます。
慢性的な人手不足と高齢化が進行する
若手人材の確保が難しく、現場の主力である高齢職人の引退が近づいていることで、企業の施工能力そのものが低下する懸念があります。技術やノウハウが特定のベテラン社員に依存していると、その人材が抜けた途端に現場が回らなくなる事態にもなりかねません。業務の標準化やマニュアル化を進め、経験の浅い社員でも一定の品質を保てる仕組みづくりが急務となります。
支払い先行により資金繰りが悪化する
建設業特有の長い入金サイクルと、資材費や労務費の先行支払いにより、帳簿上は黒字でも手元資金が不足する事態が起こります。大型工事になるほど着工から完工までの期間が延びるため、立て替える資金の負担はより重くのしかかる構造です。キャッシュフローを正確に予測し、支払い時期の調整や適切な資金調達手段を確保しておくことで、資金ショートのリスクを抑えやすくなります。
【関連記事】建設業のキャッシュフローを改善するには?利益と現金がずれる理由と改善策を解説
経営改善を進める5つのステップ
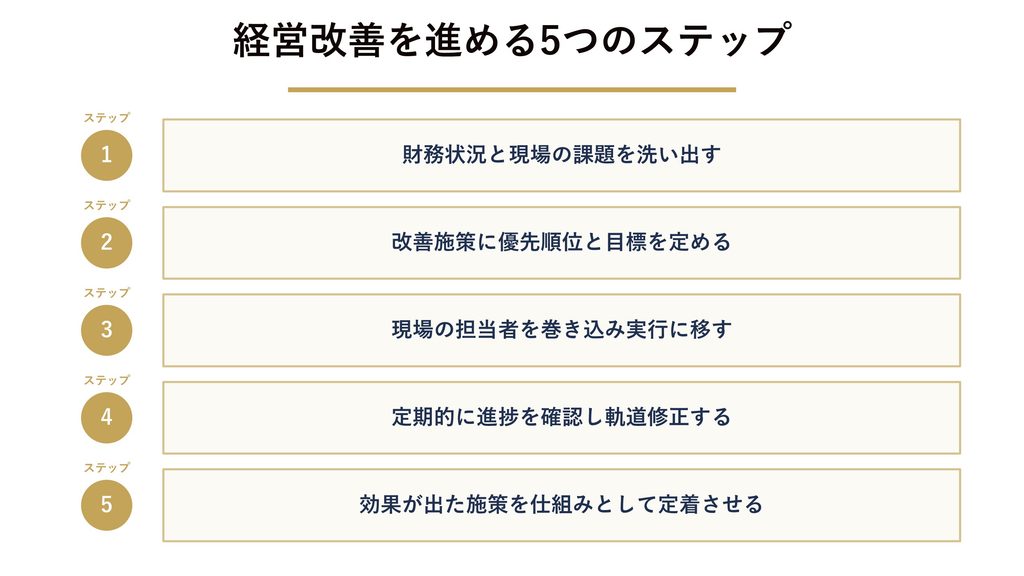
施策を思いつきで実行するのではなく、現状分析から現場への落とし込みまで計画的に進めることが成功の鍵です。
| 進め方の手順 | 実行時の具体的なアクション |
|---|---|
| 課題の洗い出し | 財務諸表と現場の声から、利益を圧迫している要因を特定する |
| 優先順位と目標の設定 | 改善効果が高く着手しやすい施策を選び、数値目標を決める |
| 現場を巻き込んだ実行 | 目的を丁寧に説明し、現場担当者が実行できる手順に落とし込む |
| 進捗の確認と軌道修正 | 定期的に成果を振り返り、計画通りに進まない部分は改善を施す |
| 定着と仕組み化 | 効果が出た施策を標準の業務手順として定着させる |
財務状況と現場の課題を洗い出す
まずは決算書や月次試算表を分析し、どの現場で利益が漏れているのか、自社の財務的な弱点はどこにあるのかを客観的に把握します。同時に現場の担当者へヒアリングを行い、無駄な作業や情報伝達の遅れなど、数字には表れにくい実務上の課題を拾い上げる作業も必要です。経営側の視点と現場の事実をすり合わせることが、的確な改善策を打ち出す土台として機能します。
改善施策に優先順位と目標を定める
洗い出した課題に対し、実行のしやすさと期待できる効果の大きさから優先順位をつけ、取り組む施策を絞り込みます。すべての課題を一度に解決しようとすると現場の負担が大きくなり、途中で頓挫するリスクが高まる傾向にあります。「3ヶ月以内に粗利率を5%向上させる」「月の残業時間を10時間減らす」といった具体的な数値目標を設定し、到達点を見失わないように進めるのが定石です。
現場の担当者を巻き込み実行に移す
策定した改善計画は経営層だけで進めず、目的と期待する効果を現場に丁寧に説明し、理解を得たうえで実行に移します。新しいシステムやルールの導入は現場の抵抗を生みやすいため、最初は一部のチームで小さく始め、成功体験を積んでから全社に広げるアプローチが有効です。現場がメリットを実感できれば、自発的な改善のサイクルが回り始めるきっかけになります。
定期的に進捗を確認し軌道修正する
施策を実行した後は放置せず、週次や月次で進捗状況を確認し、目標に対する達成度合いを評価します。現場から「入力項目が多くて業務が回らない」といった不満が出た場合は、運用ルールを柔軟に見直し、実情に合わせた軌道修正を図ることも珍しくありません。計画の実行と検証を繰り返すPDCAサイクルを回すことで、経営改善の取り組みが社内の文化として定着していきます。
効果が出た施策を仕組みとして定着させる
改善の効果が確認できた施策は、担当者個人の工夫で終わらせず、業務手順やルールとして標準化します。マニュアルへの反映や定例会議での共有を通じて、人が入れ替わっても同じ水準で運用できる状態を作ることで、経営改善が一過性の取り組みで終わらなくなります。
領域別に見る改善の打ち手(財務・営業・組織・採用)
具体的な打ち手は、財務・営業・組織・採用の4つの領域に分けて整理すると選びやすくなります。
財務|資金繰り表を作成し手元資金を管理する
月ごとや週ごとの入金と出金の予定をまとめた資金繰り表を作成し、手元の現金残高を常に把握できるようにします。売上の入金日よりも材料費や外注費の支払い日が先に来るケースを予測できれば、金融機関からのつなぎ融資を前もって準備することも難しくありません。資金の動きを透明化することで、漠然とした資金繰りの不安を軽減し、経営判断に集中しやすい環境を整えられます。
【関連記事】建設業の資金繰りはなぜ苦しい?資金繰り表と取引条件で立て直す方法を解説
営業|受注単価と取引構成を見直す
どれだけコストを管理しても、受注単価が低いままでは利益は残りにくくなります。案件ごとの採算を確認し、利益率の低い取引の比率を下げるとともに、自社の強みが伝わる営業体制を整えます。売上を構成する変数ごとの打ち手は売上アップの記事で、ターゲット設定や営業計画の設計は営業戦略の記事で解説しています。
【関連記事】建設業の売上アップ|4つの変数に分けて伸ばす方法を解説
【関連記事】建設業の営業戦略の立て方|KPI設計まで4ステップで解説
組織・DX|システム導入で現場情報を一元化する
建設業向けのクラウドシステムや施工管理アプリを導入し、現場の進捗や原価データをリアルタイムで共有できる環境を構築します。紙の日報やExcelへの二重入力といった事務作業を減らせれば、空いた時間を現場の品質向上や若手の指導に充てやすくなります。事務負担の軽減は残業時間の削減にもつながり、従業員の定着率向上にも寄与する重要な施策です。
【関連記事】建設業DXコンサルの支援内容と選び方|定着までの流れも解説
採用・人材|業務の標準化で人が育つ環境を作る
人手不足が続くなかでは、採用活動の強化とあわせて、入社した人材が定着し育つ環境づくりが欠かせません。業務の標準化やマニュアル化を進め、経験の浅い社員でも一定の品質を保てる仕組みを整えることで、特定のベテランへの依存を減らし、施工能力の底上げにつながります。
改善の優先順位はどう決めるか
すべての領域に同時に手を付けるのは現実的ではありません。自社の状況に応じて、着手する順序を決めます。
資金繰りに不安があるときは財務から着手する
手元資金が細っている場合は、資金繰りの安定を最優先します。入金と支払いのタイミングを整理し、必要に応じて金融機関と早めに調整することで、ほかの改善に取り組む時間的な余裕を確保できます。資金の見通しが立たないまま新しい施策に投資すると、改善の途中で資金が尽きるリスクがあります。
【関連記事】建設業の銀行交渉はどう進める?銀行が見る指標と準備を解説
資金に余裕があるときは案件の採算改善から着手する
資金繰りに大きな不安がない場合は、案件ごとの採算の可視化と、利益率の低い取引の見直しから着手します。工事1件ごとの原価管理、見積もりの精度向上、実行予算による予実管理といった実務の進め方は、利益率改善の記事で詳しく解説しています。
【関連記事】建設業の利益率改善|原価管理と見積精度で粗利を残す方法
建設業の経営改善で陥りがちな失敗と注意点
よかれと思って始めた取り組みが、逆に現場の混乱を招き、業績を悪化させるケースも存在します。
| よくある失敗 | 回避するための注意点と対策 |
|---|---|
| 現場を無視したシステム導入 | 現場のITスキルを考慮し、操作がシンプルで使いやすいものを選ぶ |
| 紙とシステムの併用による負担増 | 移行期間を定めたうえで、最終的にはシステム入力のみに一本化する |
| 経営層からのトップダウンの強要 | 現場の意見を聞き入れ、双方向のコミュニケーションで目的を共有する |
現場を無視してITツールを導入する
機能の多さや経営側の管理のしやすさだけでシステムを選ぶと、現場の担当者が使いこなせず、入力が定着しないおそれがあります。ITツールの導入は現場の業務負担を減らすことが第一の目的であり、スマートフォンから直感的に操作できるシンプルなツールを選ぶことが定着の条件です。導入後のサポート体制が手厚いベンダーを選ぶことも、失敗を防ぐための重要な要素となります。
紙とシステムを併用し負担を増やす
新しいシステムを導入したにもかかわらず、従来の紙の日報やExcel管理も並行して続けると、二重入力の手間が生じて現場の不満が高まる原因になります。移行期のトラブルを恐れて旧来の手法を残しがちですが、一定の並行稼働期間を設けた後は、システム中心の運用へ段階的に一本化する判断が重要です。業務の見直しをセットで行わなければ、効率化の効果を実感しにくくなります。
経営層だけで計画し現場に押し付ける
経営層だけで立てた改善計画を、現場の実情を確認しないまま展開すると、運用が形骸化しやすくなります。経営改善を進めるには現場の協力が重要なため、なぜ今のやり方を変える必要があるのか、会社が直面している状況を率直に共有することが大切です。現場の声に耳を傾けながら一緒に解決策を模索する姿勢が、組織全体を動かす原動力として機能します。
建設業の経営改善なら「建設の参謀」
建設業の経営改善は、原価管理や資金繰り表の作成、ITツールの導入だけで完結するものではありません。もちろん、工事ごとの損益を把握し、どんぶり勘定から脱却することは重要です。しかし、利益が残りにくい案件を受け続けている場合、社内管理を整えるだけでは根本的な改善につながりにくいこともあります。また、自社の強みが発注側に伝わらず、価格だけで比較されている場合も同様です。
エスエスコンサルティング株式会社が提供する「建設の参謀」は、建設業および製造業向けの経営参謀サービスです。単なる元請け紹介や営業代行ではなく、経営・営業・財務の視点から会社の課題を整理し、利益を残せる経営体質づくりを伴走する点に特徴があります。
「現場は回っているのに手元に利益が残らない」「資金繰りの不安が消えない」「下請け構造の中で価格競争から抜け出せない」と感じている場合は、コスト削減だけでなく、会社全体の勝ち筋を見直すことが経営改善の第一歩になります。
経営・営業・財務の課題をまとめて整理できる
建設業の経営悪化は、ひとつの原因だけで起こるとは限りません。原価管理の遅れ、低い受注単価、資金繰りの不安、金融機関との付き合い方、社内の役割分担の曖昧さなど、複数の課題が重なって利益を圧迫しているケースもあります。
「建設の参謀」では、元請企業の新規開拓の戦略設計だけでなく、粗利率の改善、資金繰り、経営計画の策定、金融機関の選定・交渉支援なども含めて、経営全体の課題を整理します。現場単位の改善策にとどまらず、会社としてどこに向かうべきか、どの案件を狙うべきか、どのような体制を整えるべきかを考えられる点が特徴です。
日々の現場対応に追われていると、社長自身が自社の数字や将来の方向性を客観的に見直す時間を取りにくくなります。外部の経営参謀が入ることで、経営側の考えと現場の実態を照らし合わせながら、改善の優先順位を整理しやすくなります。
価格競争から抜け出すための強みを言語化できる
下請け構造の中で価格競争に巻き込まれやすい会社ほど、「自社は何で選ばれるのか」を言葉にすることが重要です。高い技術力や現場対応力があっても、それが発注側に伝わっていなければ、相見積もりの中で「安いかどうか」だけで判断されやすくなります。
「建設の参謀」は、ヒアリングを通じて会社の強みを整理し、営業資料やトークスクリプト、ターゲットリストなどの営業資産づくりを支援します。単に「どこへ売るか」を考えるのではなく、先に「何で勝つか」を固めることで、安さだけに頼らない提案につなげやすくなります。
経営改善においては、コストを下げる取り組みだけでなく、適正な単価で選ばれる状態を作ることも必要です。自社の得意分野や対応できる範囲、発注側にとっての価値を整理できれば、採算に合わない値引きに頼らない受注の可能性を広げやすくなります。
元請企業の新規開拓や資金繰りまで含めて伴走を受けられる
経営改善を進めるうえでは、受注する案件の質や取引先の構成を見直すことも重要です。どれだけ原価管理を徹底しても、条件の厳しい案件ばかりを受けていれば、手元に利益を残し続けることは難しくなります。取引階層ごとに管理費や間接費が発生し続けている場合は、元請企業との直接の取引機会を増やすことも選択肢になります。
ただし、元請企業の新規開拓は、紹介先を増やせばよいものではありません。自社の強みや対応範囲を整理し、発注側が確認したい体制・実績・安全書類・対応力などを説明できる状態を作ることが大切です。
「建設の参謀」では、戦略に沿った元請け候補の開拓に加え、訪問後のフォローや次の営業戦略の設計まで伴走します。また、資金繰り改善やCFO機能の提供、事業承継・M&A支援、Webマーケティングおよび新規開拓支援など、経営全体の相談にも対応しています。
一時的なコスト削減ではなく、継続して利益を残せる会社を目指したい場合は、以下の窓口から相談できます。
まとめ
建設業の経営改善は、現状把握から実行・定着までの5つのステップで進める全社的な立て直しの作業です。資材費の高騰や法改正への対応が求められるなか、財務・営業・組織・採用の領域別に打ち手を整理し、自社の状況に合った優先順位で取り組むことが、安定した経営を続けるうえで重要になります。
経営改善の方向性が分かっても、日々の現場対応に追われる中で自社の課題を客観的に分析し、新しいシステムや運用ルールを現場に定着させるには相応の手間と時間がかかります。社内のリソースだけでは限界を感じたり、何から手をつけるべきか迷ったりして、改革が前に進まないケースも珍しくありません。
エスエスコンサルティングでは、建設業の現状に即した財務分析から資金繰りの改善、システム導入による業務効率化まで、企業の状況に合わせた経営改善をサポートしています。客観的な数値に基づく課題の特定と現場の実情に寄り添った実行支援を通じて、手元にしっかりと利益が残る強い経営体制の構築を後押しします。