建設業の利益率を改善するには、どんぶり勘定から脱却し、原価管理・見積もり精度・実行予算・工程管理の4つの実務に取り組むことが重要です。
本記事では、自社の収益力を測る指標の目安、利益を圧迫する原因、今日から実践できる4つの実務、改善を阻む社内課題への対処までを順番に整理します。
この記事の要約
- 建設業の粗利率は25%前後、営業利益率は3〜4%台が近年の目安となる
- 資材や人件費の高騰、手戻りによる追加費用などが利益を圧迫する主要な要因である
- 利益の改善には、原価管理の仕組みづくりと、過去データを用いた見積もり精度の向上が重要である
- Excelでの集計遅れや現場任せの発注など、情報共有の滞りが社内の利益改善を阻害している
- リアルタイムで案件ごとの損益を把握し、全社で目標を共有する仕組みづくりが定着の鍵となる
目次
建設業の利益率の平均と目安
自社の利益率が適正な水準にあるかを確認するためには、業界の平均値との比較が有効です。粗利率と営業利益率の2つの指標を用いて現在の収益力を測ります。
| 利益率の種類 | 建設業における目安と役割 |
|---|---|
| 粗利率(売上総利益率) | 25%前後が近年の平均水準であり、現場ごとの純粋な稼ぐ力を示す |
| 営業利益率 | 近年は3〜4%台で推移しており、会社全体の本業での最終的な稼ぎを示す |
粗利率と業界平均を比較する
建設業全体の売上高総利益率(粗利率)は、近年おおむね25%前後で推移しています。土木や建築などの分野によって多少の変動はあるものの、まずはこの水準を基準として自社の立ち位置を確認する目安となります。もし直近の粗利率が業界水準を大きく下回っている場合、原価の掛けすぎや受注単価の低さが疑われる状態です。材料費や外注費の見直しだけでなく、適正価格での受注ができているかの検証が推奨されます。
営業利益率で収益力を確認する
会社全体の本業における稼ぎを示す売上高営業利益率は、建設業では近年おおむね3〜4%台で推移しており、4%前後がひとつの目安です。現場単位で十分な粗利を確保していても、本社スタッフの人件費やオフィス家賃、広告宣伝費などの販売費および一般管理費(販管費)が膨らみすぎていると、結果的に手元に残る利益は減少します。この数値が業界水準を下回る場合は、現場のコストに加えて社内全体の経費構造にも見直しの余地があると考えられます。
参考:一般財団法人建設業情報管理センター「建設業の経営分析(令和5年度)」概要版
建設業の利益率が低下してしまう原因とは?
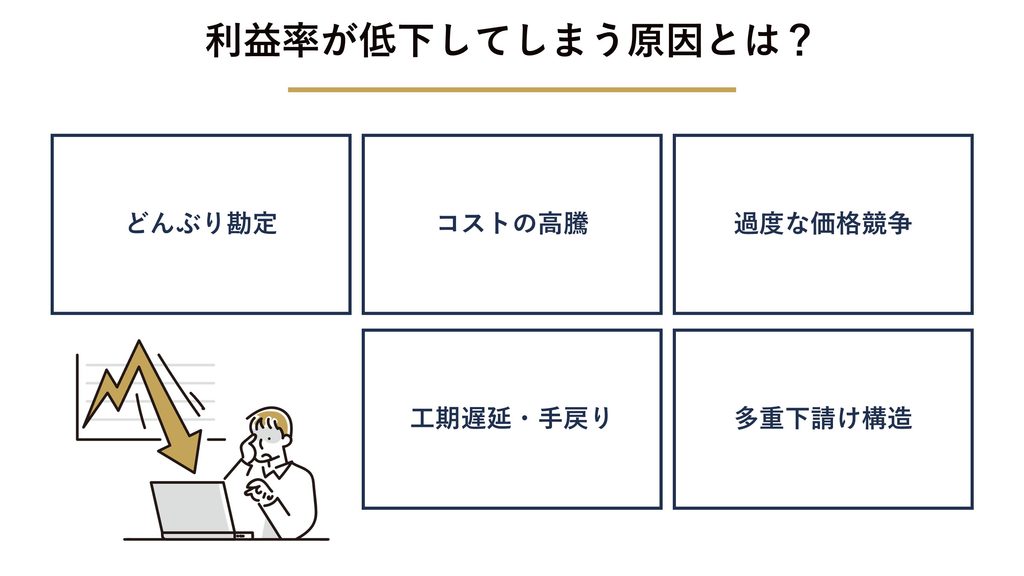
建設業で利益が出にくくなる背景には、業界特有の構造や社内の管理体制の問題が潜んでいます。具体的にどの部分で利益が削られているかを整理します。
| 利益低下の要因 | 現場や経営にもたらす具体的な影響 |
|---|---|
| どんぶり勘定 | 原価を正確に把握できず、工事完了後に赤字が発覚する |
| コストの高騰 | 見積もり作成時から着工までの間に資材費や人件費が上昇し、利益が消滅する |
| 過度な価格競争 | 受注を優先して値引きに応じることで、最初から利益の出ない工事を抱える |
| 工期遅延・手戻り | 予定外の追加作業が発生し、見込んでいなかった労務費やリース代が原価を圧迫する |
| 多重下請け構造 | 取引階層ごとに管理費や間接費が発生し、下位の施工対価が減少しやすい |
どんぶり勘定で原価管理が甘くなる
材料費や外注費を細かく記録せず、感覚だけに頼って管理する体制は赤字を生む原因です。どの工事でどれほどの経費が発生しているのかをリアルタイムで正確に把握できないため、進行中の無駄な支出が見過ごされるケースも珍しくありません。工事がすべて完了し、請求書をまとめて集計した段階で初めて赤字に気付く事態も起こり得ます。どんぶり勘定から脱却できなければ、根本的な利益体質の改善につながりにくくなります。
建築資材や職人の人件費が高騰する
昨今の急激な建築資材の価格上昇や、人手不足に伴う職人の人件費高騰は、ダイレクトに原価を押し上げます。建設業は受注から完工までに数ヶ月から年単位の期間を要することが多く、見積もり提出時の金額のまま契約を進めると、着工段階で仕入れ価格が跳ね上がっていることも少なくありません。外部環境の変化によるコスト増をあらかじめ見積もりに見込んでおかなければ、想定していた利益を確保しにくくなります。
他社との過度な価格競争に陥る
仕事を獲得したい一心で他社より安い見積もりを提示してしまうと、結果的に自社の利益を圧迫するおそれがあります。相見積もりを勝ち抜くために大きく利益を削った現場は、わずかなトラブルや手直しが発生しただけで赤字化するおそれがあります。このような安値受注が常態化すれば、どれだけ多くの現場をこなして売上を立てても、会社に利益が蓄積されない悪循環に陥ってしまいます。
工期遅延や手戻りでコストが膨らむ
天候不良や資材の搬入遅れ、施工ミスによるやり直しなどが発生すると、予定になかった追加コストが原価を圧迫します。工期が延長されれば、職人の日当や仮設トイレ・重機のリース費用などが余分に発生し、収益を削り取っていきます。また、手戻りが起きると本来1回で済む材料費や労務費が二重にかかるため、事前に見込んでいなかった見えない支出が雪だるま式に増え、最終的な利益率を大きく引き下げます。
多重下請けで中間利益が引かれる
建設工事の施工は各種専門工事が複雑に組み合わさって成り立つため、建設業は重層化した下請構造を有しています。重層下請構造の中で中間段階に介在する企業数が増えると、取引階層ごとに管理費や間接費が発生し、適正な労務費が末端まで行き渡りにくくなる場合があります。結果として、下位の下請企業ほど施工対価が小さくなりやすく、健全な利益を確保しにくくなる一因といえます。
改善策1|原価管理の仕組みをつくる
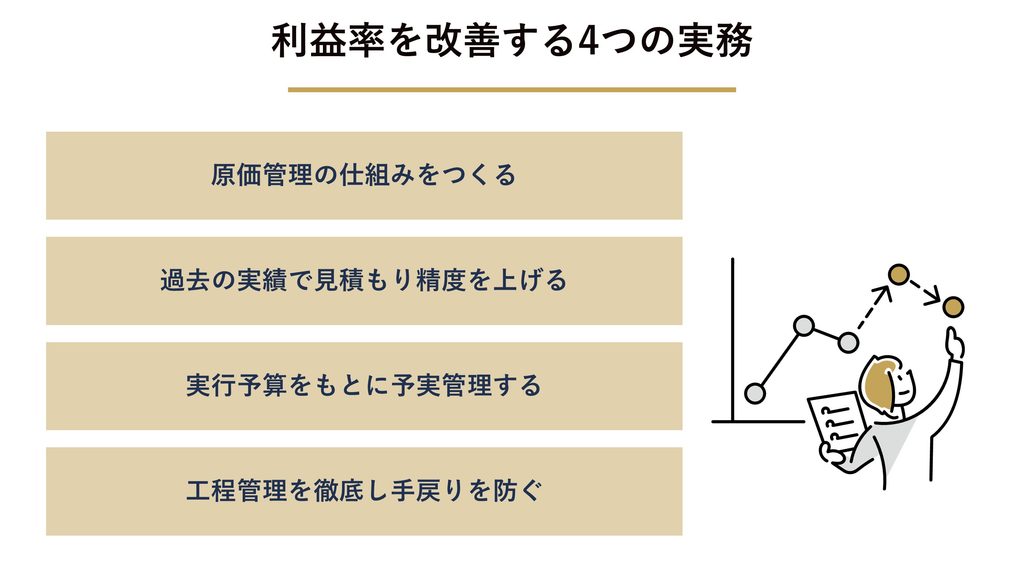
利益率改善の出発点は、工事ごとの原価をリアルタイムで把握できる状態を作ることです。材料費・労務費・外注費の発生を日々記録し、案件単位の損益をいつでも確認できる体制を整えます。原価の大部分を占める外注費・材料費の見直しも、原価管理の重要な一部です。
相見積もりや一括発注で原価を適正化する
複数の業者から相見積もりを取って適正価格を比較検討し、長年の付き合いがある協力業者であっても現在の市場価格と照らし合わせて取引条件を協議します。原価の大部分を占める外注費や材料費を適正化することは、手元に残る利益額を増やすうえで効果的な手法です。各現場で点在している資材を会社全体でまとめて一括発注することで、単価を下げる交渉も検討に値します。
| 利益改善の4つの実務 | 期待できる効果と実施のポイント |
|---|---|
| 見積精度の向上 | 過去の類似工事データを活用し、原価の変動リスクを見込んだ金額を算出する |
| 予実管理の徹底 | 実行予算と実際の原価のズレをリアルタイムで比較し、早期に軌道修正を図る |
| 外注費の見直し | 複数業者での相見積もりや一括発注を行い、品質を維持しつつコストを下げる |
| 工程管理の徹底 | 手戻りや待機時間をなくす施工計画を立て、余分な追加費用の発生を抑える |
改善策2|過去の実績で見積もりの精度を上げる
過去の類似工事のデータや最新の仕入れ価格を参照し、正確な根拠に基づく見積書を作成します。担当者の勘に頼る属人的な手法を見直し、材料費や外注費の細かな計上漏れを防ぐアプローチが求められます。さらに資材価格の変動リスクや追加作業の可能性をあらかじめ予備費として見込んでおくことで、工事進行中の想定外のコスト増を吸収し、赤字受注を回避しやすくなります。なお、受注単価の引き上げ方や、根拠を示した価格交渉の進め方は、売上アップの記事で解説しています。
改善策3|実行予算をもとに予実管理する
着工前に緻密な実行予算を組み、日々の原価発生額と定期的に突き合わせる管理体制を構築します。工事の進行に合わせて材料費や労務費の消化状況を確認し、想定よりもコストが膨らんでいる部分を早期に特定する運用が必要です。月1回の確認にとどまらず、週次ペースで予算の差異をチェックできれば、無駄な支出にいち早く気付き、赤字へ転落する前に対策を講じることが可能になります。
改善策4|工程管理を徹底し手戻りを防ぐ
現場の工程管理を改善し、無理のない現実的なスケジュールを立案して手戻りの発生を抑えます。着工前の入念な図面チェックや工程間の引き継ぎ確認を通じて、ミスを減らす仕組みを作ることが原価低減につながります。手待ち時間を減らし、職人や重機を適正に配置することで、工期延長に伴う追加費用を抑え、計画に近い利益を確保しやすくなります。
建設業の利益改善を阻む社内の課題と対処
改善策を進めるうえで、旧態依然とした社内の管理体制や既存の仕組みが障壁となるケースは少なくありません。利益向上を妨げる3つの要因と、その対処を整理します。
| 社内の管理課題 | 利益率向上を阻害する理由 |
|---|---|
| エクセルでの集計 | 手作業による入力の手間やタイムラグが発生し、迅速な経営判断が遅れる |
| 情報共有の滞り | 現場の追加工事や予算超過の状況が事務所に伝わらず、軌道修正が間に合わない |
| 現場任せの発注 | 予算を意識しない過剰な資材発注が起き、気づかぬうちに原価率が悪化する |
エクセル管理が集計遅れを招く
原価管理や見積もり作成をエクセルなどの手作業で行っていると、データの収集や集計に多大な時間がかかります。各担当者のパソコンにファイルが分散して最新版がわからなくなったり、紙ベースの報告を後からシステムに入力するまでに数週間のタイムラグが生じることも珍しくありません。リアルタイムでのデータ集計が難しいため、予算超過の兆候にすぐ気付けず、対策を打つ機会を逃す事態につながります。
現場と経理の情報共有が滞る
現場監督と経理担当者の間で情報がタイムリーに共有されていないと、お金の流れを正確に把握する仕組みが作れません。現場で発生している急な追加工事や資材の変更といった状況が事務所にすぐに伝わらないと、実行予算との差異分析が進まない状態に陥ります。電話や口頭でのやり取りでは情報が抜け漏れやすく、工事が完了して請求書が届くまで正確な原価が不明な状況が続いてしまいます。
発注を現場の裁量に任せきる
資材の手配などを現場の裁量に完全に任せきりにしている状態も、利益率を下げる大きな要因です。「大は小を兼ねる」という心理から予備の資材を過剰に発注してしまったり、予算の消化状況を気にせず外注を追加したりと、適正な原価率をいつの間にか超えているケースも散見されます。経営者や管理者が現場のお金の状況を把握し、適切な牽制とサポートを行える仕組みが重要です。
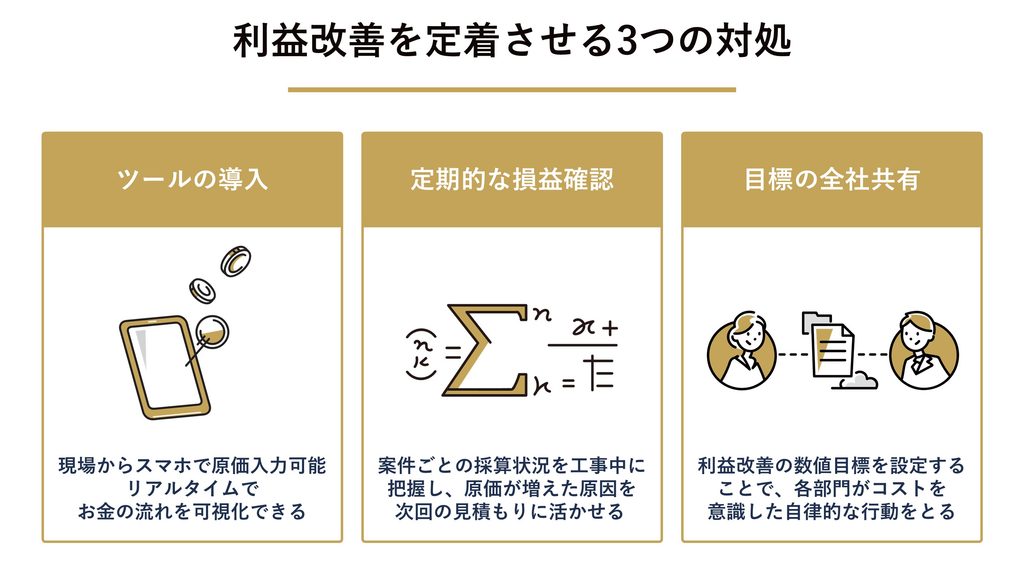
課題への対処は、一時的な利益回復ではなく、属人的な努力に頼らない仕組み化を軸に進めます。
対処|ツールでお金の流れをリアルタイムに把握する
工事台帳ソフトやクラウド型の業務管理システムを導入し、見積もりから発注、原価管理までを一元化します。現場の担当者がスマートフォンから日報や仕入れ状況を入力し、クラウド上の工事台帳に反映できる環境を整える手法が有効です。これにより、経営陣や管理者は現在の原価消化状況を瞬時に把握でき、事後ではなく工事中に手戻り防止やコスト削減の指示を出せるようになります。
対処|案件ごとの損益状況を定期確認する
会社全体の売上だけでなく、工事ごとの個別の損益を進行中に定期確認する運用体制を作ります。週次や月次の会議で実行予算と実績原価の差異を分析し、なぜ高い利益が出たのか、あるいは想定より経費がかかってしまったのかを振り返るプロセスが必要です。蓄積されたこれらの原因と結果のデータを次の施工計画や見積もりに反映させることで、会社全体の利益率を持続的に向上させる基盤を整えやすくなります。
対処|利益改善の目標を全社員で共有する
「全工事の平均粗利率を25%以上にする」「過剰発注によるロスを半減させる」といった具体的な数値目標(KPI)を設定し、全社員で共有します。目標が明確になることで、営業、見積もり担当、現場監督、経理など各部門の担当者が何を基準に行動し、どのようにコストを管理すべきかが共有されるようになります。全社一丸となって無駄を削ぎ落とす意識を持つことが、強い経営体質を作り上げる第一歩と言えます。
利益率改善に向けて経営全体を見直すなら「建設の参謀」
建設業の利益率を改善するには、原価管理や見積もりの精度向上だけでなく、会社全体の勝ち筋を整理することも重要です。現場ごとの損益を把握できるようになっても、自社の強みが発注側に伝わっていなければ、最終的に価格で比較されやすくなります。
エスエスコンサルティング株式会社が提供する「建設の参謀」は、建設業および製造業向けの経営参謀サービスです。単なる元請け紹介や営業代行ではなく、経営・営業・財務の視点から、利益を残せる会社づくりを伴走する点に特徴があります。
「売上はあるのに利益が残らない」「元請けとの直接取引を増やしたい」「自社の強みをうまく伝えられない」といった課題を抱えている場合は、原価管理だけでなく、経営全体の設計を見直すことが利益率改善のきっかけになります。
利益が残らない原因を経営・営業・財務の面から整理できる
利益率が低い原因は、現場の原価管理だけにあるとは限りません。受注単価が低い、元請けとの取引条件が合っていない、資金繰りに余裕がない、社内の判断基準が曖昧になっているなど、複数の要因が重なっているケースもあります。
「建設の参謀」では、元請企業の新規開拓の戦略設計だけでなく、粗利率の改善、資金繰り、経営計画の策定、金融機関との付き合い方なども含めて、会社全体の課題を整理します。現場単位の改善にとどまらず、利益を残すための経営体質づくりを相談できる点が特徴です。
特に、日々の現場対応に追われていると、社長自身が自社の数字や将来の方向性を見直す時間を取りにくくなります。外部の経営参謀が入ることで、現場の状況と経営上の課題を照らし合わせながら、どこから改善すべきかを整理しやすくなります。
自社の強みを言語化し、価格競争から抜け出す準備ができる
建設業では、高い技術力や対応力があっても、それが発注側に伝わっていなければ「どこも同じ」と見られやすくなります。その結果、相見積もりの中で価格だけを比較され、利益を削った受注に流れてしまうことがあります。
利益率を改善するには、単に値上げをするのではなく、「なぜ自社に依頼する価値があるのか」を伝えられる状態を作ることが大切です。得意な工事範囲、対応できる体制、過去の実績、協力会社との連携力、安全書類への対応状況などを整理し、発注側に伝わる形に落とし込む必要があります。
「建設の参謀」では、ヒアリングを通じて会社の強みを言語化し、営業資料やトークスクリプト、ターゲットリストなどの営業資産づくりを支援します。「どこへ売るか」の前に「何で勝つか」を固めることで、安さだけに頼らない提案につなげやすくなります。
元請企業の新規開拓や資金繰りまで含めて経営改善を相談できる
利益率を改善するうえでは、受注する案件の質を見直すことも必要です。どれだけ原価管理を徹底しても、もともとの受注条件が厳しければ、利益を残すことは難しくなります。多重下請けの中で取引階層ごとの管理費や間接費が積み重なっている場合は、元請企業との直接の取引機会を増やすことも重要な選択肢になります。
ただし、元請企業の新規開拓は、単に紹介先を増やせばよいものではありません。自社の強みや対応範囲を整理し、発注側が確認したい体制・実績・安全書類・対応力などを説明できる状態にしておくことが大切です。
「建設の参謀」は、元請け候補の開拓だけでなく、訪問後のフォローや次の営業戦略の設計まで伴走します。さらに、資金繰り改善やCFO機能の提供、事業承継・M&A支援、Webマーケティングや新規開拓支援など、経営全体の相談にも対応しています。
利益率改善を一時的なコスト削減で終わらせず、継続して利益を残せる会社を目指したい場合は、以下の窓口から相談できます。
まとめ
建設業の利益率改善には、原価管理の仕組みづくりと、過去データを反映した見積もりの作成、実行予算によるリアルタイムな予実管理、手戻りを防ぐ工程管理の4つを組み合わせることが重要です。資材や人件費の高騰など利益を圧迫する要因が多いなか、どんぶり勘定のままでは、手元に十分なキャッシュを残しにくくなります。
しかし、現場の進行と並行して原価管理体制を整え、社内の情報共有プロセスを見直すには、時間とノウハウが必要です。日々の現場対応や書類作成に追われる中で、各案件の損益をリアルタイムで集計し、全社的なコスト削減の仕組みまで独力で作り上げるまでに手が回らないケースも珍しくありません。
エスエスコンサルティングでは、建設業をはじめとする中小企業の経営改善や利益率向上を専門家が総合的にサポートしています。現状の財務状況や原価管理の課題を丁寧に分析したうえで、利益体質へ転換するための実践的な改善策から、効率的なITツールの導入・運用までを一貫して支援し、安定して利益を残せる強い組織づくりに貢献します。