建設業で利益と手元の現金がずれるのは、工事が完成するまで支出だけが積み上がり、売上と入金が後からまとめて立つためです。この差は未成工事支出金という勘定科目に現れるため、決算書を開けば自社のどこに現金が滞留しているかを確かめられます。
この記事では、建設業の方に向けてキャッシュフロー改善のための改善のポイントを解説します。
この記事の要約
- 完成までの支出は未成工事支出金として資産に計上される
- 営業キャッシュフローがマイナスなら立替が増えている
- 着工から入金までの日数が必要な運転資金を決める
- 外注費の支払日と資材の購入時期で支出は動かせる
- 同時に着工する現場の数が現金の厚みを左右する
利益と手元の現金はなぜずれるのか
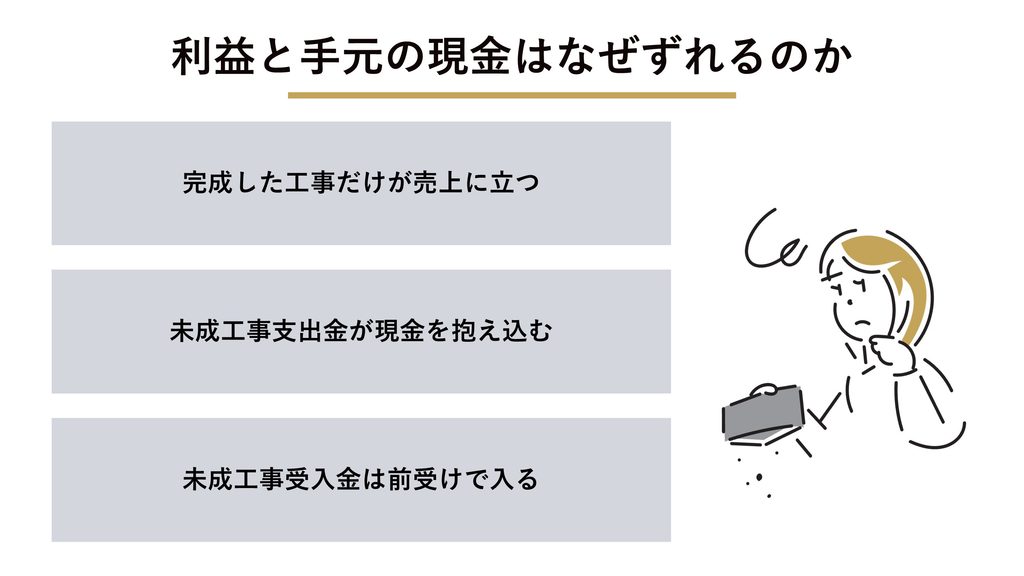
決算書の利益は、多くの中小建設業が採る工事完成基準では、工事が完成して引き渡された時点で計上されます。一方で現金は、着工の時点から出ていきます。この時間差が、利益と手元の現金がずれる原因になります。
| ずれを生む要素 | 決算書での扱い |
|---|---|
| 完成時の売上 | 完成・引き渡した工事だけが完成工事高になる |
| 完成前の支出 | 費用ではなく未成工事支出金(資産)になる |
| 前受けの入金 | 売上にできず未成工事受入金(負債)になる |
完成した工事だけが売上に立つ
工事が完成して引き渡した時点で売上を計上する処理(工事完成基準)を採っている場合、売上として計上されるのは完成して引き渡した工事だけです。上場企業などでは2021年4月1日以後開始する事業年度から収益認識会計基準が適用され、この工事完成基準・工事進行基準という区分は廃止されていますが、非上場の中小企業は「中小企業の会計に関する指針」等に基づき従来どおりの処理が認められています。
期末時点で進行中の工事は、どれだけ施工が進んでいても完成工事高には入りません。そのため、期末に大きな工事が仕掛かっていると、その工事に投入した資金は出ているのに、売上と利益は翌期に回ります。決算の数字を見て「今期は利益が薄い」と感じる場面でも、実際には翌期に計上される工事が進んでいるだけということがあります。逆に、翌期は利益が大きく出ても、その分の現金はすでに前期に出ている状態です。
参考:企業会計基準委員会「企業会計基準第29号 収益認識に関する会計基準」
参考:中小企業庁・日本税理士会連合会ほか「中小企業の会計に関する指針」
未成工事支出金が現金を抱え込む
完成前の工事に投入した材料費、労務費、外注費、経費は、未成工事支出金という勘定科目に集まります。費用ではなく資産として扱われるため、損益計算書には表れません。
貸借対照表でこの残高を確認すると、期末時点でどれだけの資金が現場に出たままになっているかが分かります。前期末と当期末の残高を比べて、増えていれば、その差額分だけ現金が現場に移ったことになります。利益が出ているのに預金が増えていないとき、この勘定が膨らんでいることは少なくありません。
参考:建設業法施行規則別記様式第十五号及び第十六号の国土交通大臣の定める勘定科目の分類
未成工事受入金は前受けで入る
前払金や着手金として受け取った代金は、未成工事受入金として負債に計上されます。工事が完成していないため売上にはできず、預かっている状態として扱われます。
この残高が厚ければ、現金は手元にあるものの、そのうち一定額は今後の施工に充てるべき資金です。預金残高だけを見て余裕があると判断すると、工事の後半で資金が不足するおそれがあります。未成工事支出金と未成工事受入金を並べて見ることで、現場に出ている資金と預かっている資金の差が読めるようになるでしょう。
参考:建設業法施行規則別記様式第十五号及び第十六号の国土交通大臣の定める勘定科目の分類
決算書からキャッシュを読む
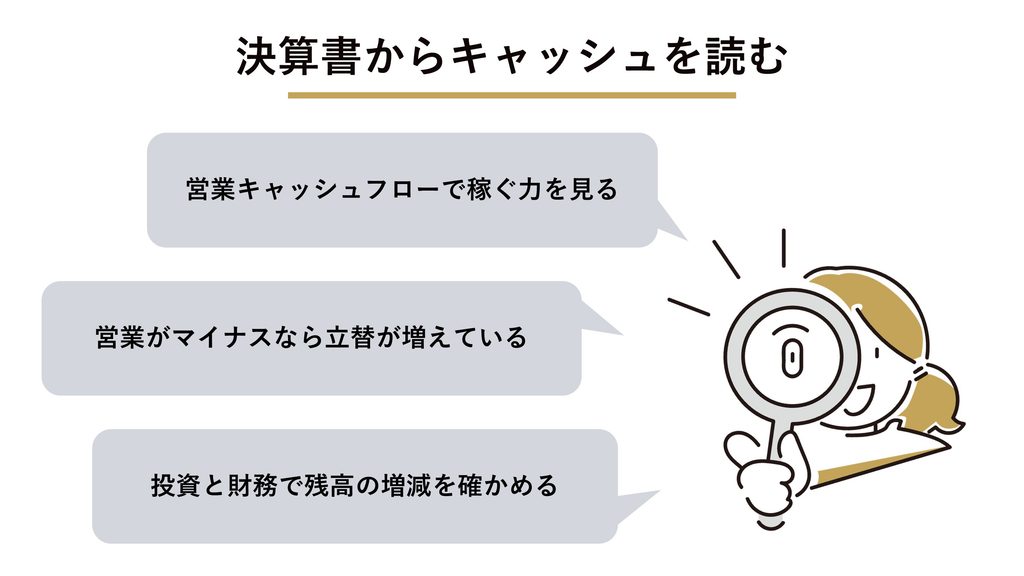
キャッシュフロー計算書は、現金がどこで生まれてどこで消えたかを3つの区分で示す資料です。作成が義務づけられていない規模の会社でも、考え方を知っておくと自社の数字を読み解けます。
| 区分 | 何を示すか |
|---|---|
| 営業キャッシュフロー | 本業で現金を生めているか |
| 投資キャッシュフロー | 設備や車両にいくら使ったか |
| 財務キャッシュフロー | 借入と返済で残高がどう動いたか |
営業キャッシュフローで稼ぐ力を見る
営業キャッシュフローは、本業の活動でどれだけ現金が増えたかを示します。間接法では、税金等調整前当期純利益に減価償却費などの非資金項目を足し戻し、売掛債権や未成工事支出金といった営業に係る資産・負債の増減を調整して求めます。この数字がプラスであれば、本業で現金を生めている状態です。借入の返済原資はここから出るため、金融機関も最初に見る可能性があります。自社で概算を出すなら、税引前の利益に減価償却費を足し、そこから未成工事支出金と売掛債権の増加額を引く形で近い値になります。
【関連記事】建設業の銀行交渉はどう進める?銀行が見る指標と準備を解説
営業がマイナスなら立替が増えている
営業キャッシュフローがマイナスになっているとき、その原因の多くは立替の増加です。利益が出ていても、未成工事支出金と売掛債権が前期より大きく増えていれば、差し引きで現金は減ります。
受注が伸びている時期にこの状態が起きます。売上が増えた分だけ現場に投入する資金も増えるためで、事業としては前進していても現金は少なくなってしまいます。マイナスが単年で立替の増加によるものなら、受注の増加に運転資金が追いついていない状態だと説明できます。複数年にわたってマイナスが続いているなら、採算そのものを見る段階になります。
【関連記事】建設業の粗利率を改善するには?水準の見方と外注費・単価の打ち手を解説
投資と財務で残高の増減を確かめる
営業キャッシュフローを確認したら、投資と財務の区分を並べます。3つを足した金額が、その期の預金残高の増減とほぼ一致します。
営業がプラスでも、重機や車両の購入で投資が大きく出ていれば、残高は減ります。逆に営業がマイナスでも、借入を増やせば残高は保たれます。この場合、預金があること自体は安心の材料になりません。3つの区分を分けて見ることで、残高が保たれている理由が本業なのか借入なのかを区別できます。
現金化までの日数を数える
必要な運転資金の額は、着工から入金までの日数と、その間に出ていく支出の大きさで決まります。日数を測れば、自社がどれだけの資金を常に用意しておく必要があるかを金額で出せます。
| 測る対象 | 出し方 |
|---|---|
| 回収までの日数 | 着工日・完成日・請求日・入金日を並べ、工事別に数える |
| 必要な運転資金 | 売上債権と未成工事支出金を足し、仕入債務と未成工事受入金を引く |
| 資金需要 | 回収までの日数と支払までの日数の差を出し、その期間の支出額を当てる |
着工から入金までを工事別に測る
完成した工事を数件選び、着工日、完成日、請求日、入金日を並べます。着工から入金までの日数が、その工事で資金を立て替えた期間になります。
工種や取引先によって、この日数は大きく変わります。改修工事で工期が1か月、入金が翌々月末なら、着工から入金まで約90日です。新築で工期が4か月なら、同じ支払条件でも180日を超えます。平均を出すより、工事の種類ごとに幅を把握しておくほうが、受注の判断に使えます。
必要な運転資金を式で出す
必要な運転資金は、売上債権と未成工事支出金を足し、仕入債務と未成工事受入金を引いて求めます。回収を待っている金額と現場に出ている金額の合計から、まだ支払っていない金額と前受けで預かっている金額を差し引く考え方です。
決算書の数字をこの式に入れれば、期末時点で自社が抱えていた運転資金の額が出ます。この金額を自己資金でまかなえていなければ、差額は借入で埋めていることになります。受注を2割増やす計画を立てるなら、必要な運転資金も同じ程度増えると見込んでおきます。
【関連記事】建設業で運転資金がないときはどうしたら良い?不足額の把握から調達順序まで解説!
回収と支払の差が資金需要になる
回収までの日数と支払までの日数の差が、資金需要を生みます。入金より先に支払う日数が長いほど、その期間の支出を自社で抱えることになります。
材料の仕入が発注から60日後の支払、入金が着工から120日後であれば、差は60日です。この60日分の支出額が、その工事で用意しておくべき資金になります。日数の差を縮めるには、入金を早めるか支払を遅らせるかのどちらかで、前者は取引条件の交渉、後者は次の見出しで扱う支出の設計が手段になります。
支出のタイミングをどう整えるか
入金の時期を動かす交渉には相手がいますが、支出の時期は自社の判断で動かせる部分があります。金額を変えずにタイミングを整えるだけでも、月ごとの現金の厚みは変わります。
| 調整の対象 | 手の入れ方 |
|---|---|
| 外注費 | 支払日を工事代金の入金後に寄せる |
| 資材 | 工程に合わせて分けて購入する |
| 設備投資 | 入金の谷を避けて時期を決める |
外注費の支払日を入金後に寄せる
協力会社への支払日が、元請けからの入金日より前にあるなら、その差の分だけ資金を立て替えています。支払日を入金後に寄せられれば、立替の期間はその分だけ縮みます。
ただし、動かせる範囲には上限があります。建設業法では、注文者から出来形部分または工事完成後の支払を受けたときは、その日から1か月以内で、かつできる限り短い期間内に下請代金を支払う必要があります。特定建設業者が注文者となる下請契約では、支払期日は引渡し申出日から起算して50日以内です。
また、これは協力会社に立替を移す話になるため、年間の発注量や支払いの確実性といった相手にとっての利点とあわせて相談する形が現実的です。新規の協力会社とは、最初の契約時にこの範囲内で支払条件をすり合わせておくと、後から変更する必要がなくなります。
参考:建設業法 | e-Gov 法令検索 (第二十四条の三、第二十四条の六)
資材は工程に合わせて分けて買う
まとめ買いによる単価の引き下げと、分割購入による資金の平準化は、どちらを取るかの判断になります。単価が下がっても、使うのが3か月先の資材に資金を寝かせれば、その間の運転資金は増えます。
判断の目安は、まとめ買いで下がる金額と、資金を寝かせる期間に対応する調達コストの比較です。資金に余裕がある局面ではまとめ買いが有利になりますが、手元が薄い時期には工程に合わせて分けるほうが安全に回ります。保管場所と劣化のリスクも、この判断に含めましょう。
設備投資は入金の谷を避ける
重機や車両の購入時期は、資金繰り表の谷を避けて決めます。金額が大きく、一度出ると戻らない支出だからです。
資金繰り表で6か月先までの残高の推移を見て、最も厚くなる月の後に投資を置きます。決算の節税を理由に期末へ集中させると、その直後に資金が薄くなることがあります。リースや割賦を使えば支出を分散できますが、総額では割高になるため、資金の余裕と総コストを比べて選びます。
【関連記事】建設業の資金繰りはなぜ苦しい?資金繰り表と取引条件で立て直す方法を解説
着工が重なるほど現金は薄くなる
受注が順調でも、着工の時期が重なると現金は一気に薄くなります。複数の現場で同時に立替が発生するためで、受注の総額ではなく着工のタイミングが効いてきます。
| 管理する対象 | 考え方 |
|---|---|
| 同時着工の数 | 自社の資金で抱えられる現場数に上限を置く |
| 工事の組み合わせ | 立替額の大きい工事を同じ月に重ねない |
同時着工の数に上限を設ける
自社の資金で同時に抱えられる現場の数を、あらかじめ決めておきます。上限がないまま受注すると、着工が重なった月に支払いが集中し、資金が足りなくなります。
上限は、1現場あたりの平均的な立替額と、自社が用意できる運転資金から割り出します。1現場あたり500万円を立て替える会社で、用意できる資金が2千万円なら、同時に抱えられるのは4現場が目安になります。この数字を営業の判断基準に組み込むと、受注の時期をずらす交渉が社内で成立するようになります。
立替額の大きい工事を分散させる
立替額の大きい工事が同じ月に重なると、上限の数に収まっていても資金は足りなくなります。現場の数ではなく金額で管理する必要があるのは、このためです。
受注が決まった段階で、その工事の着工月と立替のピークが来る月を資金繰り表に反映します。ピークが重なる工事が2件あるなら、着工を1か月ずらせないか発注者と相談します。工期に余裕がある工事であれば、応じてもらえることがあります。人員の配置も同じ理由で平準化できるため、資金と施工体制の両面で効いてきます。
まとめ
建設業で利益と現金がずれるのは、完成前の支出が未成工事支出金として積み上がり、売上と入金が後から立つためです。営業キャッシュフローと未成工事勘定の残高を読めば自社のどこに資金が滞留しているかが分かりますし、着工から入金までの日数を測れば用意しておくべき運転資金を金額で出せます。そのうえで、外注費の支払日、資材の購入時期、設備投資のタイミング、そして同時着工の数が、手を入れられる場所になります。
ただ、決算書から営業キャッシュフローを組み立て、工事別に回収と支払の日数を測り、その結果を受注の判断基準にまで落とし込むとなると、経理を兼務している体制では時間が足りません。金融機関に対して返済の原資を数字で説明する場面でも、資料の作り方と見せ方で伝わり方が変わってきます。
建設の参謀では、資金繰りの改善に対応しています。自社の数字からキャッシュの流れを組み立てたうえで、同時に抱えられる現場数や設備投資の時期といった判断の基準を一緒に決め、中期の経営計画に反映するところまでご支援します。人員をどの時期に増やせるかという採用の可否についても、資金の裏づけをもとに助言しています。対応範囲は個別に相談のうえ決定しまので、利益は出ているのに現金が残らない理由を整理したい場合は、以下よりご相談ください。