建設業の融資交渉では、決算書の数字をそのまま出すだけでは判断材料になりません。完成工事高の推移がなぜその形になったのか、未成工事の残高に何が含まれているのかを自社の言葉で説明できるかどうかが、結果を左右します。資料の準備と打診の時期を先に設計しておけば、条件面の交渉にも入っていけます。
この記事の要約
- 完成工事高と未成工事勘定の中身を説明できるかが分かれ目になる
- 月次試算表、資金繰り表、受注残一覧の3点で返済原資を裏づける
- 資金使途ごとに借り方を分けると条件が整理しやすい
- 打診は資金が必要になる前に行い決算後は3か月以内に報告する
- 金利と経営者保証には交渉の余地が残っている
銀行は建設業の何を見て判断するか
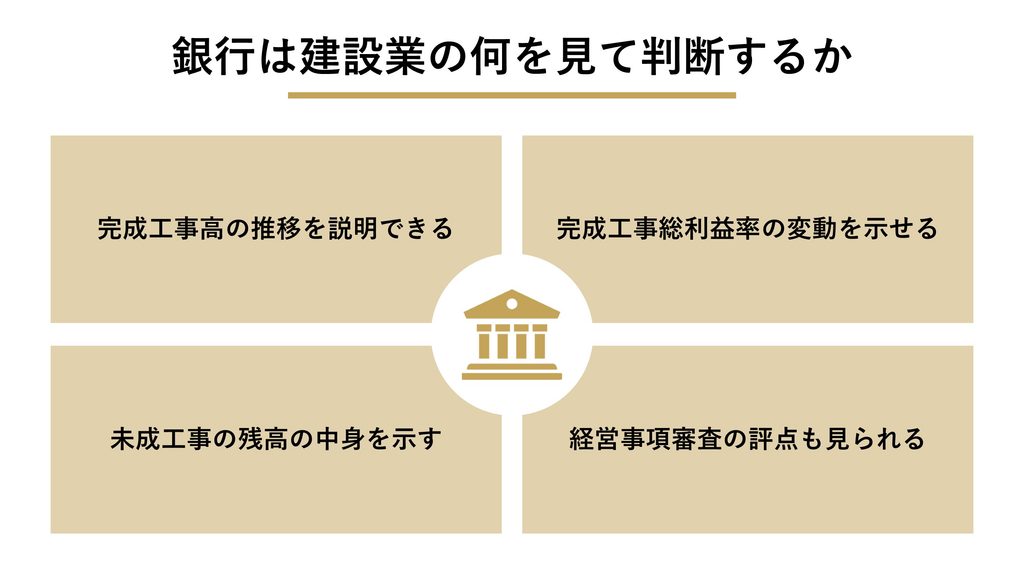
銀行は決算書から受注と採算の状況を読み取りますが、建設業特有の会計や受注構造に精通した担当者ばかりとは限りません。他業種と同じ説明では、数字の背景が伝わりません。
| 銀行が見る項目 | 説明すべき内容 |
|---|---|
| 完成工事高 | 増減の理由と来期の見通し |
| 完成工事総利益率 | 変動の原因を工事の中身で示す |
| 未成工事勘定 | 残高に含まれる工事と回収の時期 |
| 経営事項審査の評点 | 公共工事の受注余力を示す材料 |
完成工事高の推移を説明できる
完成工事高は、工事が完成して引き渡された時点で計上されます。そのため、期末に大きな工事が仕掛かっていれば、実際の稼働に比べて売上が小さく見えます。
前期比で売上が落ちている場合、受注が減ったのか、完成の時期が翌期にずれたのかで意味はまったく違います。銀行の担当者は建設業の会計に詳しいとは限らないため、この点を自社から説明します。期末時点の進行中工事の一覧を添えれば、数字の背景が伝わります。
完成工事総利益率の変動を示せる
完成工事総利益率が前期より下がっていると、採算が悪化したと受け取られます。実際には、大型で利益率の低い工事が完成したことによる一時的な変動である場合もあります。
説明には、工事別の粗利益の一覧を使います。どの工事が全体の利益率を押し下げたのか、それが特殊な要因によるものか、継続する傾向なのかを分けて示します。悪い数字を隠すのではなく、原因を把握していることを示すほうが、評価につながります。
未成工事の残高の中身を示す
未成工事支出金は、完成前の工事に投じた費用が集まる勘定です。残高が大きいと、資金が現場に滞留していると読まれます。
この残高について、どの工事にいくら、いつ完成して回収できるのかを一覧で示します。工事が順調に進んでいるのであれば、残高の大きさは受注が伸びている証拠にもなります。一方で、完成していない工事が長期にわたって残っていれば、問題が生じている可能性を疑われます。中身を開示することで、この区別がつきます。
【関連記事】建設業のキャッシュフローを改善するには?利益と現金がずれる理由と改善策を解説
経営事項審査の評点も見られる
公共工事を受注している会社であれば、経営事項審査の総合評定値も判断材料になります。参加できる工事の規模を示す指標であり、今後の受注余力の裏づけになります。
評点は決算内容を反映して算出されるため、財務の改善がそのまま評点に表れます。自己資本を厚くする取り組みは、銀行の評価と経営事項審査の評点の両方に効いてきます。面談の際に評点の推移を示せば、財務改善の取り組みを数字で説明する材料になります。
参考:1.経営事項審査制度の概要について | 建設産業 | 国土交通省 関東地方整備局
【関連記事】建設業が公共工事を受注するには?参入の手順と採算の見極め方を解説
交渉前に整える3つの資料
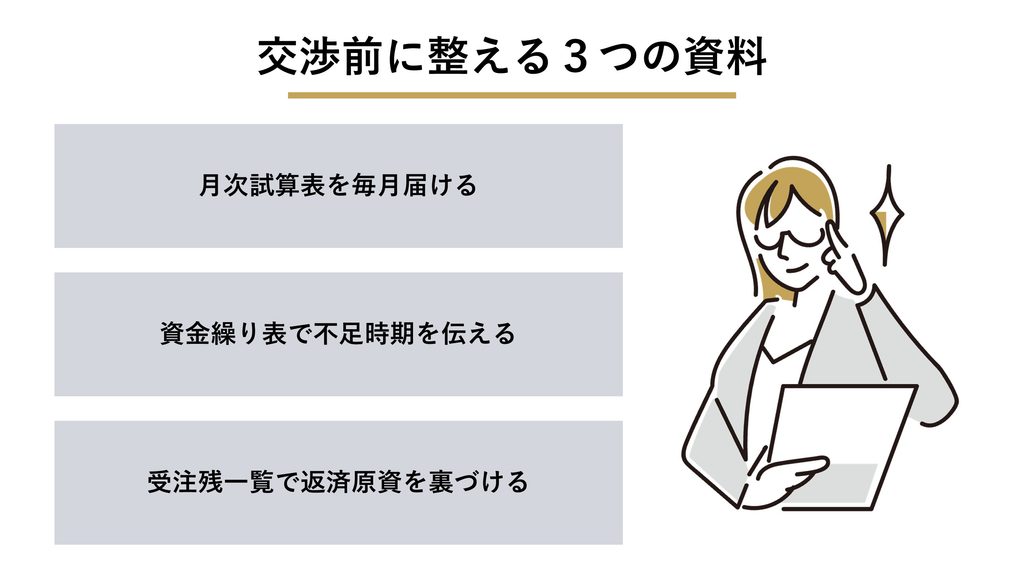
融資の可否を判断するうえで、返済の原資を示せるかどうかは大きな要素になります。それを示す資料を、面談の場だけでなく日常的に届けておきます。
| 資料 | 示すもの |
|---|---|
| 月次試算表 | 期中の業績の推移 |
| 資金繰り表 | 不足が生じる時期と金額 |
| 受注残一覧 | 今後入ってくる工事代金の裏づけ |
月次試算表を毎月届ける
月次試算表は、融資を申し込むときだけでなく毎月届けます。決算の数字だけで判断される状態から抜けるには、期中の推移を継続して見てもらう必要があります。
毎月届けている会社は、決算の内容が悪い年でも、その原因と対応をすでに共有できています。逆に、決算書だけを年に一度提出する関係では、数字が動いた理由を面談の場で一から説明することになります。試算表の提出は手間ですが、交渉の前提を作る作業にあたります。
資金繰り表で不足時期を伝える
資金繰り表は、いつ、いくら足りなくなるかを示す資料です。融資の必要性と金額を具体的に説明する根拠になります。
示すのは、今後6か月程度の入金と支払の予定、そして各月末の残高です。不足が見込まれる月とその金額が明確であれば、必要な融資の額と時期も自然に決まります。「資金が厳しいので借りたい」という説明と、「7月に900万円不足する見込みなので、6月に実行してほしい」という説明では、受け取られ方が違います。
【関連記事】建設業の資金繰りはなぜ苦しい?資金繰り表と取引条件で立て直す方法を解説
受注残一覧で返済原資を裏づける
受注残一覧は、契約済みでまだ完成していない工事をまとめた資料です。今後入ってくる工事代金を示すため、返済の原資を裏づける材料になります。
工事名、発注者、請負金額、工期、入金予定時期を並べます。契約書や注文書の写しを添えられれば、確度はさらに上がります。決算書は過去の結果を示す資料であるのに対し、受注残一覧はこれから先を示す資料です。この2つをそろえることで、返済できる根拠が説明できます。
資金使途で借り方を分ける
必要な資金の性質によって、適した借り方は変わります。すべてを同じ形で借りると、返済の負担が実態と合わなくなります。
| 資金の性質 | 適した借り方 |
|---|---|
| 工事ごとの立替 | 入金時に返済するつなぎ融資 |
| 恒常的な運転資金 | 枠内で出し入れできる当座貸越 |
| 重機や車両の購入 | 耐用年数に合わせた設備資金 |
工事の立替はつなぎ融資で賄う
特定の工事の立替を埋める資金は、その工事の入金で返済する形が実態に合います。工期と入金の時期が決まっているため、返済の計画も立てやすくなります。
申し込みの際は、対象となる工事の契約書、工程表、入金予定を示します。何に使う資金で、いつ何で返すのかが明確であれば、銀行としても審査しやすくなります。この形を積み重ねることで、工事ごとの資金を相談しやすい関係につながることが期待できます。
運転資金は当座貸越の枠で回す
季節による変動や、複数の工事が重なる時期の資金には、当座貸越の枠が向いています。枠の範囲内であれば必要なときに借りて、余裕ができたら返すことができます。
都度の申し込みが不要なため、資金需要の変動が大きい建設業とは相性が良い形です。ただし、枠の設定には審査があり、業績や取引の実績が求められます。まずは個別の融資で実績を作り、そのうえで枠の設定を相談する順序になります。
【関連記事】建設業で運転資金がないときはどうしたら良い?不足額の把握から調達順序まで解説!
重機や車両は設備資金で組む
重機や車両の購入は、設備資金として借ります。返済期間を耐用年数に合わせることで、その設備が生む利益から返済する形になります。
運転資金で設備を買うと、返済期間が短く月々の負担が重くなります。設備投資の相談をする際は、その設備で何ができるようになり、どれだけの工事を受けられるようになるかを説明します。投資の効果が示せれば、融資の判断において前向きな材料として受け取られやすくなります。
交渉の主導権はいつ握るか
同じ内容の相談でも、持ち込む時期によって受け取られ方が変わります。追い込まれてからでは、条件を選ぶ余地がありません。
| タイミング | 意味すること |
|---|---|
| 資金が必要になる前 | 計画性を示せて条件も交渉できる |
| 決算後3か月以内 | 数字の説明を自社の言葉で先に伝えられる |
資金が必要になる前に打診する
融資の相談は、資金が足りなくなる2〜3か月前に持ち込みます。実行までには審査の期間が必要ですし、切迫した状態での申し込みは経営管理の甘さと受け取られかねません。
余裕を持って相談すれば、条件面の交渉もできます。「今月末に必要」という状況では、提示された条件を受け入れるしかありません。資金繰り表で6か月先まで見通しておく理由はここにあります。不足の時期が分かっていれば、動き出す時期も逆算できます。
決算後3か月以内に報告に行く
決算が確定したら、3か月以内に報告の場を設けます。銀行の側も決算書を入手して評価を更新するため、その前に自社から説明しておくほうが伝わり方が変わります。
報告では、前期の結果、その要因、そして今期の計画を伝えます。数字が良くない年こそ、原因と対応を先に説明する価値があります。決算書だけが先に届き、担当者が独自に解釈した後では、説明の機会が限られます。
条件面はどこまで交渉できるか
融資の条件は、提示されたものをそのまま受け入れるしかないと考えられがちです。実際には、交渉の余地が残っている項目があります。前提として、条件を比べるには複数の金融機関と取引しておくことが効いてきます。
| 交渉の対象 | 交渉の材料 |
|---|---|
| 金利 | 他行の提示条件と自社の業績 |
| 経営者保証 | ガイドラインが示す3つの要件 |
| プロパー融資 | 保証協会付きでの返済実績 |
取引金融機関を3行前後に分ける
金利や保証の条件を比べるには、複数の金融機関と取引しておくことが前提になります。取引先を1行に絞ると、その銀行の方針が変わったときに代わりの調達先がありません。複数行と取引しておくことで、条件を比べる材料が手元に残ります。
一方で、取引先を増やしすぎると、それぞれへの報告や対応に時間を取られます。メインバンクを軸に、サブが1〜2行という形が、報告や対応の負担を抑えつつ比較材料を残せる水準になります。信用金庫や信用組合、日本政策金融公庫を組み合わせると、性格の違う調達先を持てます。
金利は他行の条件を材料に見直す
金利は、業績と担保の状況、そして他行との競合によって決まります。他行から有利な条件を提示されている場合、それを材料に見直しを相談できます。
ただし、条件だけを理由に取引先を頻繁に変えると、長期的な関係が作れません。金利の差がわずかであれば、相談に応じてくれる担当者との関係を優先する判断もあります。交渉の材料として持っておきつつ、使い方は状況で選びます。
経営者保証は解除の余地を聞く
経営者保証については、全国銀行協会と日本商工会議所が策定した「経営者保証に関するガイドライン」があります。法的な拘束力はありませんが、中小企業、経営者、金融機関の自主的なルールとして、関係者が自発的に尊重することが期待されているものです。
ガイドラインでは、保証を求めない融資の可能性を検討する際の要件として、法人と経営者の資産や経理が分離されていること、財務基盤が強化されていること、経営の透明性が確保されていることが示されています。自社がこの要件をどこまで満たしているかを確認したうえで、解除や条件変更の余地があるかを担当者に相談できます。会社の口座と個人の口座を明確に分け、月次試算表を継続して提出している会社であれば、話を始める土台はあります。
保証協会付きからプロパーへ進む
信用保証協会の保証を付けた融資は、銀行にとってのリスクが軽くなるため、実績の少ない会社でも受けやすくなります。一方で、保証料の負担が発生します。
保証付き融資で返済の実績を積み、業績が安定してくれば、銀行が独自にリスクを負うプロパー融資への移行を相談できます。移行は段階的に進むもので、一度に全額が切り替わるわけではありません。まず一部をプロパーで組み、実績を重ねる形が現実的です。保証枠を温存できるという副次的な効果もあります。
赤字や債務超過があるときの選択肢
決算が赤字であっても、打つ手がなくなるわけではありません。状態に応じた進め方があります。
| 状態 | 取れる選択肢 |
|---|---|
| 単年度の赤字 | 原因と改善策を示し黒字化の計画を出す |
| 返済が重い | 改善計画とセットで返済条件の変更を相談する |
| 自己資本が薄い | 資本性借入金の活用を検討する |
単年度の黒字化を先に見せる
赤字の決算を提出する際は、その原因と、来期に黒字化する道筋をセットで示します。赤字そのものより、経営者が原因を把握しているかどうかが評価に影響します。
原因が特定の工事の損失であれば、その工事が終わったこと、再発を防ぐために見積もりの基準を変えたことを説明します。構造的な採算の問題であれば、粗利率の改善に向けた具体的な取り組みを示します。数字の裏づけがある計画であれば、単年度の赤字で取引が止まることは多くありません。
【関連記事】建設業の粗利率を改善するには?水準の見方と外注費・単価の打ち手を解説
リスケは改善計画とセットで出す
返済の負担が重く資金が回らない場合、返済条件の変更を相談する方法があります。ただし、条件変更だけを求めても話は進みません。
必要なのは、返済を軽くしている期間に何をして、どの時点で元の返済に戻すのかという計画です。売上、粗利率、経費の見込みを年次で示し、その根拠となる受注の見通しを添えます。計画の作成には専門的な知識が要るため、外部の支援を受けながら進めるほうが、実効性のある内容になります。
【関連記事】建設業コンサルの支援領域5つ|費用感と選び方を解説
資本性借入金は自己資本とみなされる
日本政策金融公庫には、資本性ローンと呼ばれる制度があります。この借入金は、金融機関の資産査定上、自己資本とみなすことができるため、財務体質の強化につながります。
償還期限まで5年以上を有する債務については残高の100%がみなし自己資本として扱われ、残存期間が5年未満になると1年ごとに20%ずつその割合が減っていきます。返済は最終回の一括払いで、それまでは利息のみの支払いとなるため、期間中の資金負担が軽くなります。ただし、新事業展開や事業再生などに取り組む事業者を対象とした制度であり、利用できるかどうかは個別の要件によります。取引のある金融機関か公庫の窓口で、自社が対象になるかを確認します。
参考:挑戦支援資本強化特別貸付(資本性ローン)|日本政策金融公庫
まとめ
建設業の銀行交渉では、完成工事高の増減や未成工事勘定の中身といった、建設業特有の数字を自社の言葉で説明できるかどうかが判断を左右します。月次試算表、資金繰り表、受注残一覧の3点をそろえて返済の原資を裏づけ、資金が必要になる前に打診することで、金利や経営者保証といった条件面の交渉にも入っていけます。赤字や債務超過がある場合でも、原因と改善の道筋を示す計画があれば、取れる選択肢は残っています。
ただ、工事別の粗利益や未成工事の内訳を資料にまとめ、6か月先までの資金繰りを見通し、そのうえで中期の改善計画まで作るとなると、決算と申告を中心に見ている顧問税理士との関係だけでは足りない場面が出てきます。銀行がどの数字をどう読んでいるかという視点は、社内だけでは得にくい情報です。
建設の参謀では、金融機関の選定と交渉の支援に対応しています。自社の決算内容が銀行からどう読まれるかを整理したうえで、面談で示す資料の組み立てから関わり、必要に応じて交渉の場面まで伴走します。あわせて銀行格付けや財務指標の改善にも対応しており、どの数字を動かせば評価が変わるのかを具体的に示します。中期の見通しが必要な局面では、5ヵ年の経営計画の策定にも対応しています。対応範囲は個別に相談のうえ決定します。次の面談に向けて準備を整えたい場合は、以下よりご相談ください。