受注量を確保できていても利益が残らない会社は、受注先の構成と工事ごとの粗利益という2つの数字を握れていないことが多いものです。技術力や施工品質は、取引先が増えなければ価格以外の軸で評価されにくくなります。
この記事では、建築業の経営者が置かれている事業環境を公的データで確認したうえで、粗利益が薄くなる構造、元請企業の新規開拓の進め方、規制への備え、資金繰りと経営計画の整え方を順に整理しました。
この記事の要約
- 建設業就業者数は令和6年平均で477万人まで減り、人材の確保が前提条件になった
- 粗利益の薄さは経営者の交渉力不足より、取引階層が重なる構造に起因する
- 受注先1社あたりの売上構成比を把握しないかぎり、開拓の優先順位は決まらない
- 施工実績と対応範囲を資料で示せないと、見積もりの金額だけで比較されやすい
- 労務費に関する基準が勧告され、見積もりの作り方そのものが見直し対象になった
目次
建築の経営者を取り囲む事業環境
自社の受注環境が厳しくなっているのは、景気の波だけが理由ではありません。働き手の総数が減り、年齢構成が偏っていく流れは、公的な統計ではっきり確認できます。受注を増やす前に、施工できる体制をどこまで維持できるかが経営判断の前提になりました。
| 観点 | 経営判断への影響 |
|---|---|
| 就業者数の減少 | 受注量より施工体制の上限が制約になる |
| 年齢構成の偏り | 技術の承継と採用を同時に進める必要がある |
就業者数が477万人まで減った
建設業で働く人の数は、20年以上にわたって減り続けています。建設業就業者数は令和6年平均で477万人となり、ピーク時である平成9年平均から約30%減りました。受注の機会があっても人を確保できなければ着工できないため、売上目標より先に施工能力の上限を見積もる順序が現実的です。自社の職人と協力会社を合わせて、月に何件まで回せるのかを把握しておくと、無理な受注による採算悪化を避けやすくなります。
55歳以上が36.7%を占める
年齢構成の偏りは、全産業の平均より建設業で進んでいます。2024年の建設業就業者のうち55歳以上は36.7%で全産業の32.4%を上回り、29歳以下は11.7%で全産業の16.9%を下回っています。ベテランが抜ける時期と若手が育つ時期が重なると、施工品質を保つ難しさが一気に上がります。だからこそ、待遇を上げられる粗利益の水準を先に確保しておく意味があります。
粗利益が薄くなるのはなぜか
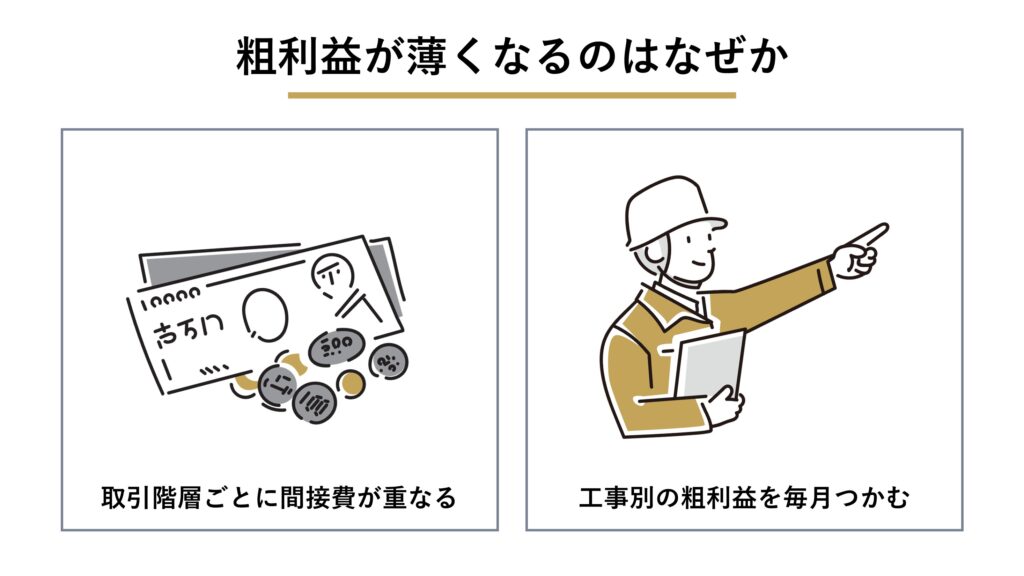
利益が残らない理由を、交渉力や営業努力の不足に求めるだけでは解決しません。建設工事は元請け、一次下請け、二次下請けと階層が連なり、階層ごとに現場管理や安全管理のための費用が発生します。構造として利益が薄くなる仕組みを理解すると、打ち手が値引き交渉から受注条件の設計へ移ります。
| 粗利益が薄くなる要因 | 見直しの着眼点 |
|---|---|
| 取引階層ごとの管理費・間接費 | どの階層で受注するかを選び直す |
| 工事別の原価が月次で見えない | 現場ごとに原価を締める運用をつくる |
取引階層ごとに間接費が重なる
下請けの粗利益が薄くなる背景には、重層下請構造そのものがあります。階層が増えるほど、各社の現場管理費や安全管理費、事務コストが工事費に重なって積み上がっていきます。結果として、末端で施工する会社に配分される原資が限られていく場面が生まれます。特定の取引先の姿勢が原因とみなすより、自社がどの階層で何を受けるのかという選択の問題として捉えたほうが、次の行動につながります。
工事別の粗利益を毎月つかむ
粗利益の改善は、工事単位で原価を締める運用から始まります。決算で年に一度わかる数字では、採算の崩れた工事を途中で止められません。労務費、外注費、材料費を現場ごとに割り付け、月末に粗利益を確認する形にすると、見積もりの前提と実績の差が見えてきます。自社の工事で採算が合いやすい工種と規模が特定できれば、採算に合わない値引き要請に対しても根拠を持って交渉しやすくなります。会計ソフトの原価管理機能を使う方法もありますし、まずは表計算で主要な現場だけを対象にする進め方も現実的です。
取引先の偏りを減らす元請企業の新規開拓

受注先を広げる取り組みは、取引先を増やす営業活動として設計します。本記事で扱う「元請企業の新規開拓」は、新しい元請企業を開拓し、協力会社や下請けとして受注することを指します。自社が元請けとなって施主や法人から直接受注する「元請けとしての直接受注」とは、必要な体制も初期投資も異なるため、この記事では前者に絞って整理します。
受注先の偏りを数字で確かめる
開拓の優先順位は、取引先別の売上構成比を出すところから決まります。直近1年の完工高を取引先ごとに並べ、上位1社と上位3社が占める割合を計算すると、発注量の変動が自社の業績をどこまで動かすかがつかめます。まずは数字で現状を押さえ、そのうえで「何社と取引できれば変動を吸収できるか」を自社の目標として設定する順序が実務的です。
施工実績と対応範囲を資料にそろえる
施工品質に自信があっても、元請け側が判断に使える材料として示せなければ、比べられるのは見積もりの金額になりがちです。対応できる工種、施工できる規模の上限、保有資格、安全書類の整備状況、短工期への対応実績といった要素を、元請け側が判断材料にできる形で整理します。施工写真と工程を添えた実績資料は、口頭の説明より伝わりやすいものです。現場の品質を示す材料は社内に蓄積されていることが多く、新しくつくるより既存の記録を集める作業になります。
狙う元請け候補を一覧にする
接点をつくる相手は、絞り込んでから動くほうが成果につながりやすくなります。施工エリア、得意な工種、工事規模という3つの条件で候補を並べ、自社の施工体制で無理なく応えられる相手から順位を付けます。地場のゼネコン、設備工事会社、ハウスメーカーの協力会社制度など、入り口は複数あります。Webからの問い合わせを増やす方法もありますが、正確な会社情報、施工事例、口コミへの対応などを継続的に充実させることが前提になります。特定の施策だけで引き合いが増えるとはかぎりません。
【関連記事】建設業の新規顧客開拓|手法一覧と自社に合う選び方を解説 – 建設の参謀|エスエスコンサルティング
工期と労務費に関する規制への備え
制度面の変化は、見積もりと工程の作り方に直結します。時間外労働の上限規制はすでに適用され、労務費に関する基準も勧告されました。これからは、規制に合わせて社内の前提を組み替えた会社と、従来のまま受注する会社の差が条件交渉に表れていきます。
| 制度 | 自社で見直す前提 |
|---|---|
| 時間外労働の上限規制 | 工期の設定と人員配置の計画 |
| 労務費に関する基準 | 労務費の積算根拠と価格交渉の進め方 |
工期と人員の前提を組み直す
工期の設計は、残業で吸収する前提から外す必要があります。2024年4月から建設業に時間外労働の上限規制が適用され、36協定の限度として原則で月45時間・年360時間が時間外労働の上限となりました。従来の人員で同じ工期を組むと、休日の確保が難しくなる現場が出てきます。受注段階で必要な人工数を積み、無理のある工期であれば協議の場で前提を示すほうが、着工後の手戻りを避けられます。著しく短い工期による契約は受注者側にも禁止されており、交渉の根拠として使える論点です。
参考:建設産業・不動産業:建設業法・入契法改正(令和6年法律第49号)について – 国土交通省
労務費を見積もりに織り込む
労務費の扱いは、建設業法の改正を受けて新しいルールの対象になりました。改正建設業法(令和6年法律第49号)に基づき、中央建設業審議会が令和7年12月2日に「労務費に関する基準」を作成し、その実施を勧告しています。自社として実現できない高効率の歩掛を用いた積算は、著しく低い労務費での見積もりに該当するおそれがある行為として扱われます。通常必要な原価を著しく下回る契約が規制対象となるリスクもあるため、労務費の根拠を見積書に残す運用へ切り替えておくと交渉がしやすくなります。
参考:建設産業・不動産業:建設・不動産業:労務費に関する基準 – 国土交通省
参考:「労務費に関する基準」の運用方針(令和7年12月・国土交通省)
【関連記事】建設業の粗利率を改善するには?水準の見方と外注費・単価の打ち手を解説 – 建設の参謀|エスエスコンサルティング
資金繰りと経営計画の整え方
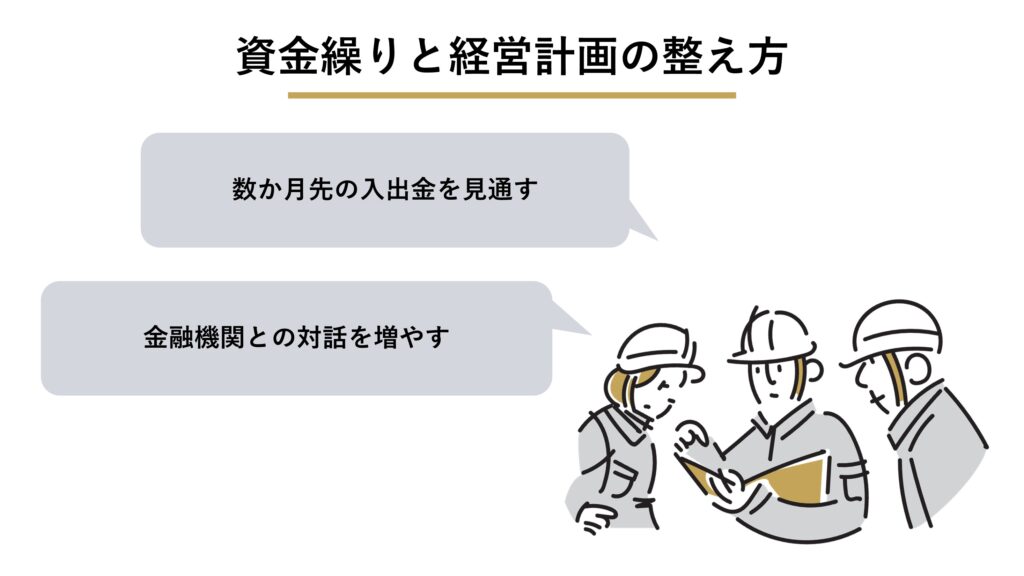
受注先を広げる取り組みは、資金の裏付けがあって初めて続きます。建設工事は材料費と労務費の支払いが入金より先に立つため、受注が伸びる局面こそ資金が細くなりがちです。数か月先の資金を見通す習慣と、金融機関との関係づくりを並行して進めると、受注判断の幅が広がります。
| 整える対象 | 具体的な進め方 |
|---|---|
| 資金繰り | 3か月から6か月先の入出金を一覧で管理する |
| 金融機関との関係 | 試算表と受注見込みを定期的に共有する |
数か月先の入出金を見通す
資金繰りは、3か月から6か月先までを月単位で見える状態にしておきます。大きな現場が重なる時期は立替が膨らむため、受注のタイミングを調整する判断もできます。税理士に月次の試算表を出してもらうだけでなく、受注見込みを自社で加えた資金表を持つと精度が上がっていきます。
【関連記事】建設業の資金繰りはなぜ苦しい?資金繰り表と取引条件で立て直す方法を解説 – 建設の参謀|エスエスコンサルティング
金融機関との対話を増やす
融資の相談は、資金が必要になる前から始めておくほうが通りやすくなります。試算表や受注見込みを定期的に共有し、複数の金融機関と接点を持っておくと、設備投資や人材採用を進める局面で選択肢が増えます。
【関連記事】建設業の銀行交渉はどう進める?銀行が見る指標と準備を解説 – 建設の参謀|エスエスコンサルティング
受注先と粗利益の見直しを経営の視点から支援する「建設の参謀」
取引先別の売上構成比と工事別の粗利益を毎月確かめ、その数字から開拓先の優先順位と見積もりの前提を決めていく。この記事で扱った打ち手は、どれも2つの数字を握るところから始まります。
ただ、税理士任せになりがちな月次の数字を工事単位まで分解し、営業の進め方や資金計画にまで反映させるとなると、現場を回しながら社内だけで続けるには時間も知見も足りなくなりがちです。
建設の参謀は、建設業および製造業向けの経営参謀サービスです。受注先の偏りに対しては、どの元請企業を狙うかを決める元請け開拓の戦略設計から関わります。工事別の採算をもとにした粗利率の改善や、受注が伸びる局面で細くなりやすい資金を見通す資金繰り改善とCFO機能の提供にも対応しています。対応範囲は契約内容により異なるため、個別に相談のうえ決定します。
まとめ
利益を残す建設会社になるために握る数字は、取引先別の売上構成比と工事別の粗利益の2つです。この2つが見えていれば、受注先の広げ方と見積もりの前提をどう直すかという判断が具体的になります。
取引先の構成や工事別の粗利益について、自社の数字をもとに相談したい場合は、以下からお問い合わせいただけます。