建設業の粗利率を改善するには、業界平均との比較で自社の高低を判断するのをやめ、自社の工種と売上規模に合わせた水準を置くところから始めます。粗利率の上限は完成工事原価の構成でほぼ決まるため、どの費目に手を入れられるかを先に見極める必要があります。あわせて2025年12月に労務費に関する基準が勧告され、原価上昇分を請負金額へ反映する交渉材料が整いました。
この記事の要約
- 業界平均との比較だけでは自社の粗利率の高低は判断できない
- 適正水準は工種と売上規模で変わり、自社の推移と重ねて測る
- 粗利率の上限は外注費を中心とした原価構成で決まる
- 常用と請負の使い分けと自社施工の比率が外注費を動かす
- 労務費を内訳明示した見積書が原価上昇の転嫁材料になる
粗利率の適正水準はどう判断するか
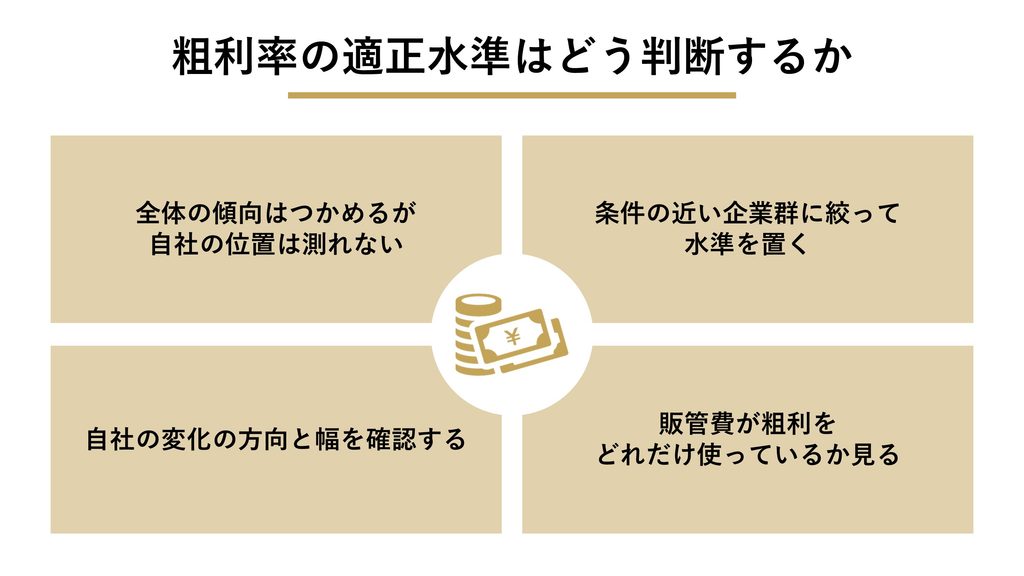
自社の粗利率が高いか低いかは、公表されている業界平均と並べても判断できません。工種と売上規模をそろえた水準を置き、自社の推移と重ねて、はじめて位置が見えてきます。
| 判断の材料 | 見るべき内容 |
|---|---|
| 業界平均 | 全体の傾向はつかめるが自社の位置は測れない |
| 工種と売上規模 | 条件の近い企業群に絞って水準を置く |
| 直近3期の推移 | 自社の変化の方向と幅を確認する |
| 営業利益との差 | 販管費が粗利をどれだけ使っているか見る |
業界平均だけでは自社を測れない
建設業の粗利率の平均値は、自社の水準を判断する材料としては粗すぎます。建設業という区分には、総合工事業から専門工事業まで原価構成の異なる業種が含まれているからです。元請けとして工事一式を受ける会社と、特定の工種を下請けで施工する会社とでは、外注費の比率も材料の持ち方も違います。平均を下回っていても自社の工種では標準的な水準ということがありますし、その逆も起こります。
しかし、平均値そのものが役に立たないわけではありません。数年単位で平均がどちらに動いているかを見れば、業界全体で原価が上がっているのか、それとも自社だけの問題なのかを切り分ける材料になります。使い方を「自社の合否判定」から「背景の把握」に変えると、平均値は意味を持ちます。
工種と売上規模で水準を絞り込む
比較の相手は、自社と同じ工種で売上規模の近い企業群に絞ります。中小企業庁の中小企業実態基本調査は、産業別かつ売上高階級別に売上高と営業費用を公表しており、自社の規模帯にあたる売上総利益率を計算できます。年商3億円の会社と年商50億円の会社では、抱える固定費も受注できる工事の種類も違うため、同じ物差しを当てても意味がありません。
ただし統計は決算期も会計処理もそろっていないため、ぴったり一致する数字を探すより、自社がどの帯に入るかを確認する使い方が向いています。同じ規模帯の中で明らかに下にいるなら手を入れる余地があり、中位にいるなら次は推移を見る、という順番で判断します。
直近3期の推移で自社を測る
外部との比較より先に、自社の3期分の粗利率を並べます。同じ会社の数字であれば工種構成も会計処理もそろっているため、変化の方向と幅をそのまま読み取れます。粗利率が毎期じわじわと下がっているなら、単年の水準を論じるより下降の原因を探すほうに実益があります。
さらに、工種別に分けて並べると、どの工事が全体を押し下げているかまで見えてきます。全体では1ポイントの下落でも、内訳を開くと特定の工種だけが大きく落ちていて、ほかは横ばいという形になることがあります。手を入れる対象が1つに絞れれば、限られた時間の使い先も決まります。
販管費が粗利をどれだけ食うか見る
粗利率が確保できていても、手元に利益が残るとは限りません。粗利から販管費を引いたものが営業利益であり、役員報酬、事務所費、車両費、保険料などが差し引かれるためです。粗利率が同じ水準の会社でも、販管費が売上に占める割合によって営業利益は変わってきます。
粗利率の目標を置くときは、自社の販管費が売上の何%かを先に出し、その上に必要な営業利益を乗せて逆算するほうが、現実的な数字になります。逆算して出た目標が現在の水準とかけ離れているなら、粗利率だけで埋めようとせず、販管費の側にも手を入れる判断が必要になります。
【関連記事】建設業の利益率改善|原価管理と見積精度で粗利を残す方法
粗利率は原価構成で決まる
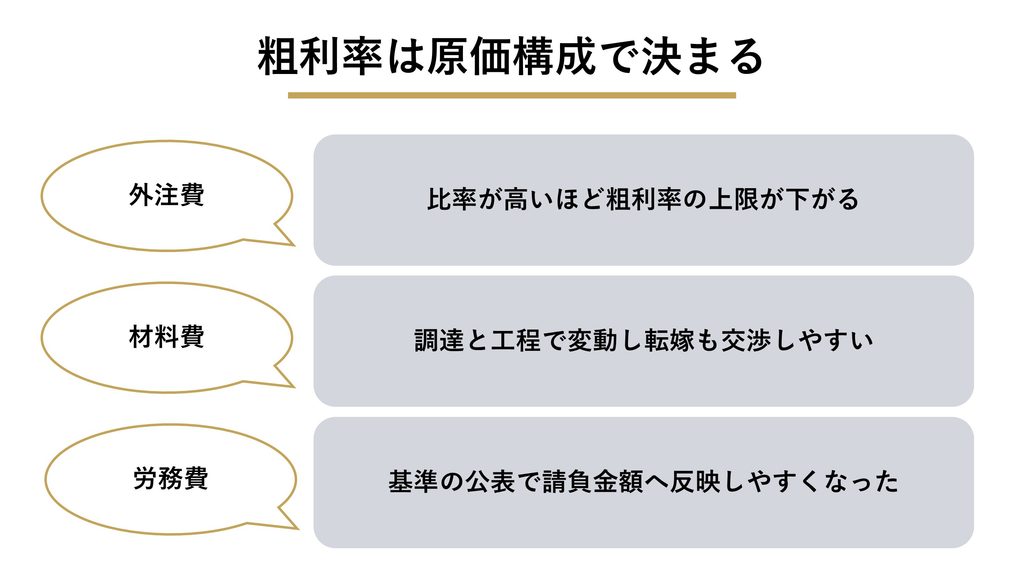
粗利率をどこまで上げられるかは、完成工事原価の中身でほぼ決まります。材料費、労務費、外注費のどれが大きいかによって、手を入れられる場所が変わってきます。
外注費が原価の中心を占めやすい
専門工事を下請けで受ける会社では、完成工事原価のうち外注費が大きな割合を占めることが少なくありません。自社の職人だけでは工期に間に合わない現場や、付随する別工種が発生する現場で、協力会社への発注が積み上がります。 まず直近1期の完成工事原価を費目別に分解し、外注費が何%を占めるかを出します。この数字を出さないまま原価を下げようとすると、効きの薄い費目に時間を使うことになります。現場経費を1割削っても全体への影響はわずかですが、外注費が原価の半分を超えている会社であれば、そこを数%動かすだけで粗利率に表れます。
外注比率が粗利率の上限を決める
外注費の比率が高い会社ほど、粗利率の上限は構造的に低くなります。外注に出した工程から自社に残るのは、協力会社の取り分を引いた残りだけです。同じ請負金額の工事でも、大半を外注に出す場合と一部で済ませる場合とでは、手元に残る粗利益がまるで違ってきます。粗利率を数ポイント動かしたいなら、発注単価の交渉より外注比率そのものを見直すほうが効く場面があります。
ただし、外注を減らせば自社の人員の稼働率と固定費の負担が上がります。外注比率は低ければよいという話ではなく、受注量の波に対して自社でどこまで抱えられるかとセットで決めます。年間の受注量が読めない状態で人を増やすと、閑散期に手待ちが発生し、結局は粗利率を押し下げます。
材料費と労務費は転嫁の余地が残る
材料費と労務費の上昇分には、請負金額への反映を交渉できる余地が残っています。どちらも根拠となる数字を示しやすい費目だからです。材料は仕入価格の変動を伝票で示せますし、労務費は後述する基準が目安になります。
交渉の場で「全体的に原価が上がった」と伝えても金額は動きません。どの費目がいつからいくら上がったのかを分けて示すほうが、話が具体的になります。相手の担当者も社内で説明する立場にあるため、持ち帰れる資料の形になっているかどうかで結果が変わります。
外注費に手を入れて粗利率を上げる
外注費は、発注単価を下げる以外にも動かせます。契約の形、自社施工の範囲、外注に出す工程の線引きの3つが、粗利率に効いてきます。
| 打ち手 | 効く場面 |
|---|---|
| 常用と請負の使い分け | 工期や数量の読みにくさで有利な形が変わる |
| 自社施工の比率を上げる | 受注が安定し人員の稼働を埋められる工種 |
| 外注範囲の線引き直し | 付随工程を惰性で外に出している場合 |
常用と請負を工事ごとに使い分ける
外注費の総額は、常用と請負のどちらで契約するかによっても変わります。数量が確定している工事を常用で出し続けると、工期が延びた日数分だけ原価が膨らみます。逆に、追加の出やすい改修工事を請負で出せば、追加分の精算で協力会社と折り合いがつかなくなることもあります。
工事ごとにどちらが自社にとって読みやすいかを判断し、見積もりの段階で決めておきます。判断の軸は、数量が図面から確定できるかどうかです。新築で数量が固まっている工事は請負、既存建物の改修で開けてみないと分からない工事は常用、という分け方が実務に合います。
自社施工の比率を工種単位で上げる
受注が安定している工種から、自社施工の比率を上げます。外注に出していた工程を自社で施工すれば、その分の利益が自社に残ります。ただし人員を増やせば固定費も増えるため、年間を通して仕事が埋まる工種でなければ逆効果になりかねません。
直近3期の工種別の受注量を並べ、毎期一定量がある工種を候補にします。繁忙期にだけ発生する工種は外注のまま残すほうが、資金の面でも安全です。判断に迷うときは、その工種で1人分の年間人件費を埋められるだけの受注が3期続いているかを目安にすると、線が引きやすくなります。
外注に出す工程の範囲を見直す
惰性で外に出している工程がないかを、工事の工程表で確認します。人手が足りなかった時期に外注化した工程が、体制が変わった後もそのまま続いている例は珍しくありません。
墨出し、残材処理、養生、簡易な仮設など、自社の職人の手が空く時間帯に吸収できる工程が候補になります。1件あたりの金額は小さくても、年間の件数を掛ければ粗利率に表れる規模になります。逆に、資格や専用機材が要る工程を無理に引き取ると、品質と安全の面で負担が増えるため、線引きは工程表の上で具体的に決めます。
請負金額に原価上昇を反映する
原価の上昇分を請負金額に反映するには、見積書の作り方を変えるところから始めます。2025年12月に労務費に関する基準が勧告され、労務費を分けて示す根拠が整いました。
| 交渉の材料 | 使い方 |
|---|---|
| 労務費に関する基準 | 適正な労務費の目安として見積書に反映する |
| 内訳明示した見積書 | 費目ごとの金額を分けて注文者に示す |
| 仕入価格の変動記録 | 材料費の上昇分を伝票で裏づける |
労務費に関する基準が公表された
改正建設業法に基づき、中央建設業審議会が2025年12月2日に労務費に関する基準を作成し、その実施を勧告しました。この基準は、公共工事と民間工事を問わず、発注者から技能者を雇用する建設業者までのすべての取引段階の請負契約において、適正な労務費を確保することを目指すものです。
国土交通省は、準備の整った職種分野から順次、基準を踏まえた労務費の具体値を「基準値」として公表しています。基準値は職種分野別・都道府県別に、トン当たりや平米当たりといった単位施工量当たりの労務費の形で示されます。自社の職種が対象に含まれるかは、公表資料で確認します。対象であれば、自社が提示する労務費の水準に公的な裏づけができるため、交渉の出発点が変わります。
参考:建設産業・不動産業:建設・不動産業:労務費に関する基準 – 国土交通省
参考:職種分野から探す | 労務費に関する基準ポータルサイト
労務費を分けて見積書に記載する
見積書は、労務費、材料費、法定福利費(事業主負担分)、建設業退職金共済制度の掛金、安全衛生経費を分けて記載する形に変えます。建設業法および労務費に関する基準では、建設事業者にはこうした内訳を記載した見積書の作成が、注文者にはその内容を考慮・尊重することが求められています。国土交通省は2026年3月26日に「建設工事の見積書様式例 徹底 書き方ガイド(運用編)」を公表しており、記載に迷う場面の対応はここで確認できます。
一式の金額だけを示した見積書では、値引きの要請があったときにどこを削るかの議論ができません。費目を分けておけば、削れる部分と削れない部分を分けて話せるようになります。労務費や法定福利費は削れない費目だと示すことで、交渉の対象を数量や仕様の調整へ移しやすくなります。
参考:報道発表資料:労務費等を内訳明示した見積書で、新たな商習慣の定着へ!「建設工事の見積書様式例 徹底 書き方ガイド(運用編)」を公表~ – 国土交通省
参考:「書き方ガイド」(運用編)|労務費に関する基準ポータルサイト(国土交通省)
上昇分の根拠を書面で示す
交渉の場では、上昇した費目と金額と時期を書面で示します。口頭で原価の上昇を伝えても、相手の担当者が社内で稟議を通す材料にならないためです。
前回の同種工事の見積書と今回の見積書を並べ、費目ごとの差額を出した資料が有効に働きます。材料は仕入伝票を、労務費は基準の資料を添えます。一度で全額が通らないこともありますが、上昇の経緯を記録として残しておけば、次回以降の交渉を継続しやすくなります。年に一度、決算後のタイミングで単価の見直しを申し入れる形にすると、交渉が例外的なやりとりではなくなります。
【関連記事】建設業の売上アップ|4つの変数に分けて伸ばす方法を解説
取引先の構成が粗利率を左右する
同じ施工力でも、どの元請けから受注しているかで粗利率は変わります。取引先ごとの採算を並べて構成を入れ替えることが、原価側の改善と並ぶ打ち手になります。
| 打ち手 | 要点 |
|---|---|
| 取引先を棚卸しする | 工種と粗利率を取引先ごとに並べて採算差を把握する |
| 低採算の取引を置き換える | 代わりの受注先を立ち上げてから比率を落とす |
| 工事を選べる状態にする | 受注先を増やし、採算に合わない工事を断れるようにする |
取引先を工種と採算で棚卸しする
直近1〜2期の完成工事を、取引先ごとに集計します。主な受注工種、工事件数、完成工事高、粗利率、平均入金サイトを並べると、どの取引先でどの工種を請け、どれだけ利益が残っているかが見えてきます。自社の得意な工種を任せてくれる取引先ほど採算がよく、不得手な工種や付帯工事が多い取引先で粗利率が落ちる、という傾向が出ることもあります。
受注量が多い取引先ほど粗利率が低いという結果が出ることもあり、稼働は埋まっているのに利益が残らない状態はこの形で現れます。集計には手間がかかりますが、工事台帳と請求書の控えがあれば、表計算ソフトで組めます。完璧な精度より、取引先の順位が入れ替わらない程度の粗さで十分です。
粗利率の低い取引を置き換える順序
粗利率の低い取引先の比率を下げるなら、代わりの受注先を先に用意します。取引を減らしてから探し始めると、売上の谷が先に来てしまいます。
順序としては、新しい元請企業との取引を1社立ち上げ、そこからの受注が年間を通して見込める状態になってから、採算の悪い取引の比率を落としていきます。いきなり取引を止めるのではなく、受ける工事を選ぶところから始める方法もあります。同じ取引先でも、工種や規模によって採算が違うことが多いためです。
【関連記事】建設業の下請け脱却は何からすべき?比率を下げる順序と移行期の備えを解説!
採算に合う工事を選べる状態にする
粗利率を保つには、採算に合わない工事を断れるだけの受注量を確保しておきます。受注先が数社に偏っていると、条件の合わない工事でも受けざるを得ない場面が増えてしまいます。
元請企業の新規開拓を進めて受注先を増やせば、工事を選ぶ余地が生まれます。新しい元請企業と取引を始めるには、自社の対応工種、施工体制、施工実績を相手が判断できる形で示す準備が要ります。開拓には時間がかかるため、粗利率の改善を急ぐ場合は原価側の打ち手と並行して進めます。
【関連記事】建設業の元請け紹介とは?紹介を受ける5つの経路と事前の準備を解説
まとめ
粗利率の改善は、業界平均との比較ではなく、自社の工種と売上規模に合わせた水準を置くところから始まります。上限は外注費を中心とした原価構成で決まるため、常用と請負の使い分け、自社施工の範囲、そして労務費を内訳明示した見積書による請負金額への反映が打ち手になります。
ただ、工種別に原価を集計し、取引先ごとの採算を並べ、その結果をもとに交渉や受注先の入れ替えまで進めるとなると、現場を回しながら一人で抱えるには負荷の大きい作業です。数字を出すところまでは社内でできても、どの取引先の比率を下げてどこを新しく開拓するかという判断には、自社の外から見た比較の目線が要りますし、経理を兼務している体制では月次の集計を続けること自体が後回しになりがちです。
建設の参謀では、粗利率の改善に向けた原価と受注条件の見直しに対応しています。工事別の採算を整理したうえで、見積もりや受注条件のどこに手を入れるかを一緒に決め、取引先の構成を変える必要がある場合は元請企業の新規開拓の戦略設計から関わります。
自社の強みを言葉にして営業資料に反映する支援も行っており、価格以外の材料で比較される状態を目指します。対応範囲は個別に相談のうえ決定します。自社の粗利率が適正な水準にあるか、どこから手を入れるべきかを確認したい場合は、下記より相談できます。