建設業の多角経営は、本業の技術・人材・重機をそのまま転用できる隣接領域から小さく試す形が、中小規模の会社には現実的な入り口になります。受注量の波や特定取引先への依存を薄めるために第2の柱を持つ発想は自然な流れですが、本業の収益力と原価把握が整っていない段階で踏み出すと、新規事業の立ち上げ費用が本業の利益まで削ってしまいます。この記事では、多角経営の型と自社の適性の見極め方、相性のよい事業の方向性、失敗の典型パターン、着手までの手順を順に整理しました。
この記事の要約
- 多角経営は本業の経営資源を転用できる隣接領域から始めるのが現実的
- 建設業の担い手は高齢化が進み、単一事業への依存リスクが高まっている
- 本業の粗利率と現場別原価の把握が、多角経営に踏み出す前提条件
- 失敗の大半は市場選びではなく、事業別採算が見えない管理の問題
- 投資上限と撤退基準を先に決めてから小さく試すのが安全な進め方
目次
建設業で多角経営が進む背景
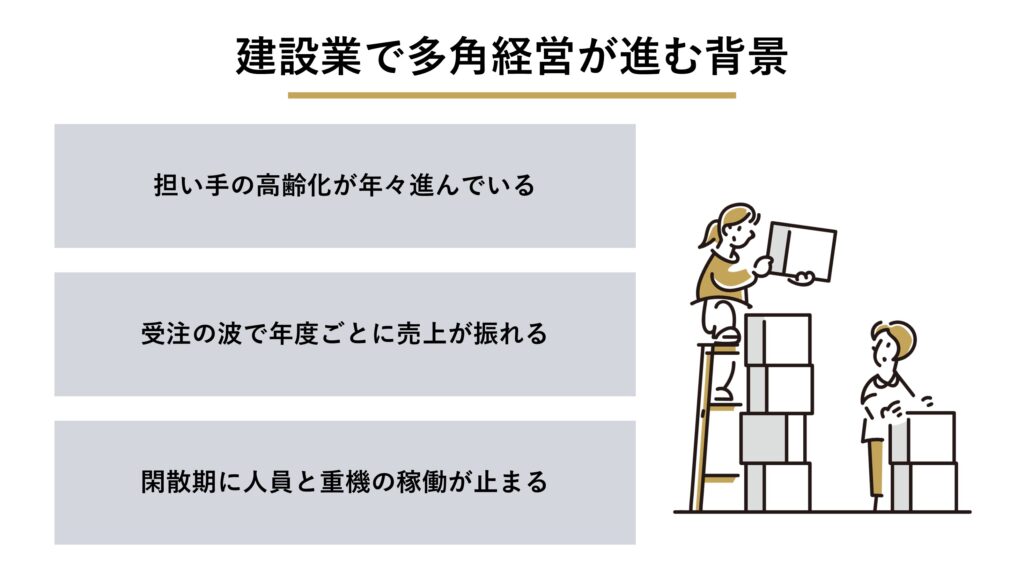
多角経営を考える動機は「売上を増やしたい」よりも「売上が読めない状態から抜け出したい」という点にあります。背景には担い手の構造変化と、受注量の年度ごとの振れ幅があります。
| 背景 | 経営へのはね返り方 |
|---|---|
| 担い手の高齢化 | 退職による施工能力の目減りと技術承継の遅れ |
| 受注の波 | 年度ごとの売上変動で中期の投資判断が鈍る |
| 繁閑差 | 閑散期に人員と重機の固定費だけが残る |
担い手の高齢化が年々進んでいる
建設業の就業者構成は、他産業より高齢層に偏っています。2024年時点で55歳以上が36.7%、29歳以下が11.7%であり、全産業の55歳以上32.4%、29歳以下16.9%と比べて高齢化がはっきり先行しています。今いる職人が引退する時期を逆算すると、施工量だけで売上を支える前提そのものが揺らぎます。人の数に比例しない収益源を持てるかどうかが、会社の体力差になっていきます。
受注の波で年度ごとに売上が振れる
単一の工種・単一の取引先に収益を預けていると、売上は相手の発注計画に連動します。好調な年の利益が翌年の落ち込みで相殺され、手元に残る資金が積み上がりません。この状態では、設備投資も採用も先送りになりがちです。複数の収益源を持つ意味は、売上の最大値を上げることではなく、下振れした年の底を上げることにあります。
閑散期に人員と重機の稼働が止まる
繁閑差のある会社ほど、多角経営の経済合理性は高くなります。閑散期も人件費・リース料・保険料といった固定費は発生し続け、稼働していない期間がそのまま原価になるためです。建設業の労働時間は他産業と比べて長い水準にあり、繁忙期に負荷が集中する働き方が定着しています。閑散期に動かせる事業があれば、固定費の回収と雇用の安定を同時に狙えます。
多角経営の3つの型を見極める
多角経営は「新しい商売を始めること」ではなく、「既存の経営資源をどの方向に伸ばすか」の選択です。方向は大きく3つに分かれ、建設業と相性がよいのは横と縦の2方向になります。
| 型 | 向いている状況 |
|---|---|
| 水平(隣接分野) | 既存顧客と施工ノウハウをそのまま使える |
| 垂直(川上・川下) | 外注費の比率が高く内製化の余地がある |
| 集中(異業種) | 本業と切り離せる人材と資金に余裕がある |
隣接分野へ顧客ごと横に広げる
水平展開は、すでに持っている顧客と技術を使い回せるため参入の負荷が軽くなります。新築中心の会社がリフォームを扱う、土木が外構や造成を受ける、といった広げ方が典型例です。営業の入口を新たに作らずに済む分、立ち上がりも早くなります。一方で本業と需要が連動しやすく、不況時のリスク分散効果は限定的です。
川上と川下へ自社の工程を伸ばす
垂直展開は、外注に出していた工程や完成後の運用を自社に取り込む方向です。施工した建物を自社で賃貸管理する、解体で出た廃材を自社で処理するといった形が当てはまります。外注費が内部の売上に変わるため、粗利益の改善に直結しやすい型といえます。許認可や設備投資が必要な領域が多く、回収期間の試算が前提になります。
異業種への参入は慎重に判断する
本業とのつながりが薄い異業種への参入は、分散効果が大きい反面、ノウハウをゼロから買う形になります。飲食や宿泊のように運営力が収益を左右する事業では、施工の強みがほとんど効きません。本業の管理に社長の時間の大半を使っている段階では、この型は見送るほうが安全です。先に水平・垂直で経験を積み、運営の型を覚えてから検討しても遅くはありません。
自社は多角経営に向いているか
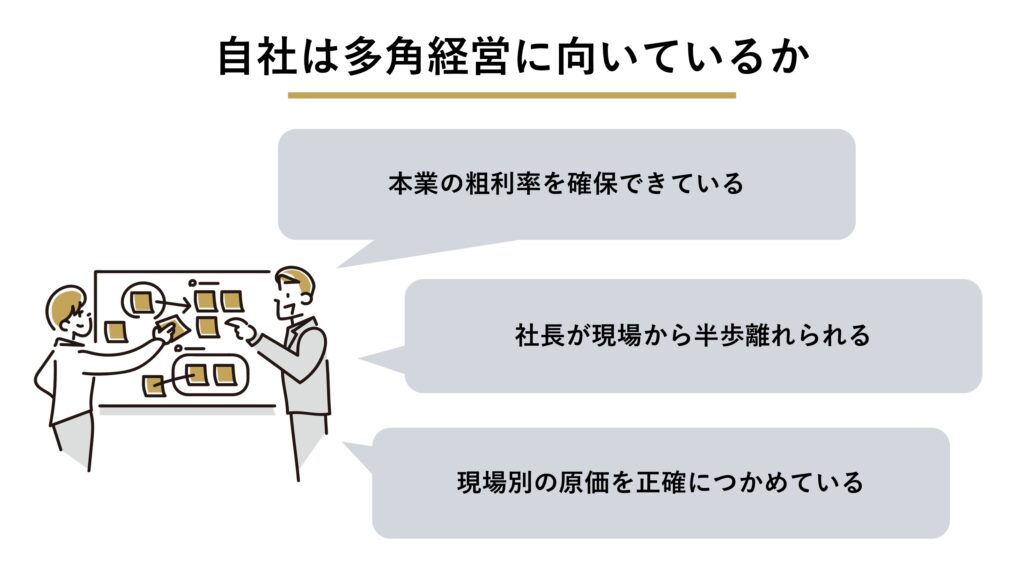
多角経営の成否は、参入先の市場よりも自社の状態で決まります。踏み出す前に確認したい条件は3つです。
| 確認する条件 | 判断の目安 |
|---|---|
| 本業の収益力 | 直近2期の粗利率が同業水準から落ち込んでいない |
| 社長の時間 | 現場と営業の兼務を一部手放せる体制がある |
| 原価の見える化 | 現場別の実行予算と実績を月次で比較できる |
本業の粗利率を確保できている
本業で利益が残っている会社ほど、新規事業の立ち上げ期を耐えられます。新しい事業は初年度から黒字になるとは限らず、赤字期間を支えるのは本業のキャッシュです。逆に本業が赤字の状態で始めると、補填を前提とした資金繰りになり、両方の選択肢を同時に失いかねません。粗利率が落ち込んでいる会社は、多角経営より先に本業の立て直しに手を付ける順序が妥当です。
社長が現場から半歩離れられる
新規事業の初期は、社長自身が時間を割かないと前に進みません。現場監督と営業と経理を社長が兼ねている会社では、新しい事業に充てられる時間が物理的に残らないのが実情です。現場を任せられる職長や、見積もりを組める社員がいるかどうかが分かれ目になります。人がいないなら、まず権限委譲から着手する判断もあります。
現場別の原価を正確につかめている
原価が現場単位で見えていない会社は、事業が増えた瞬間に採算の判断材料を失います。会社全体の決算だけで損益を追っていると、どの事業が稼いでいるのかが期末まで分かりません。共通仮設費や人件費の按分ルールをあらかじめ決めておくと、事業をまたいだ比較ができるようになります。この仕組みは多角経営の前提であり、本業の改善にもそのまま効きます。
本業の収益改善と多角経営の順序
攻めと守りのどちらを選ぶかではなく、着手の順序を決める話です。本業の収益力を先に引き上げたほうが、多角経営に回せる原資と判断材料が増えます。実際の進め方は、次の3段階で考えると整理しやすくなります。
| 着手の順序 | 狙い |
|---|---|
| 1. 本業の粗利率改善 | 新規事業の立ち上げ期を支える原資をつくる |
| 2. 受注基準の明文化 | 採算の合わない仕事で人員が埋まる状態を防ぐ |
| 3. 多角経営の検討 | 空いた経営資源を別の収益源に振り向ける |
先に本業の粗利率を立て直す
粗利率の改善は、新規事業より確実性が高く、着手も早い施策です。見積もり段階での原価の精度を上げる、資材や労務費の上昇分を契約条件に反映させる、不採算現場を早期に検知するといった打ち手が中心になります。既存の売上規模のまま利益率が1ポイント上がれば、その分がそのまま新規事業の投資枠になります。順序を逆にすると、改善されない本業の穴を新規事業で埋める発想に陥りがちです。
【関連記事】建設業の粗利率を改善するには?水準の見方と外注費・単価の打ち手を解説 – 建設の参謀|エスエスコンサルティング
受注を選ぶ判断基準を決めておく
受注の可否を社長の感覚で決めている状態では、人員が埋まっても利益が残りません。粗利率の下限、着工時期、支払条件といった基準を数値で定め、社内で共有しておく方法が有効です。基準があれば、採算に合わない値引き要請に対しても交渉の土台を持って臨めます。仕事量に余白が生まれると、その余白が多角経営の検証時間に変わります。
空いた経営資源を次の収益源に振り向ける
粗利率が改善し、受注基準で仕事の中身を選べるようになって初めて、多角経営の検討に進みます。ここで振り向ける対象は、資金だけでなく、基準づくりで生まれた経営層の時間や、不採算案件から解放された人員も含まれます。本業で培った技術や顧客基盤を活かせる領域から小さく試し、本業の利益を取り崩さない範囲で続けられるかを見極めることが、3段階目の判断軸になります。
相性のよい多角経営の方向性
建設業が選びやすいのは、施工力・有資格者・重機・地域ネットワークのいずれかを転用できる領域です。国土交通省も大手建設業者を対象に多角化(兼業)の実態を継続的に調べており、本業と兼業の組み合わせは業界共通の経営テーマになっています。
| 方向性 | 転用できる自社の資源 |
|---|---|
| 不動産賃貸 | 施工力と土地・建物、金融機関との取引実績 |
| リフォーム | 既存の施工ノウハウと地域の顧客基盤 |
| 再エネ施工 | 電気・設備の有資格者と施工管理の仕組み |
| 維持管理 | 建物の施工履歴と緊急対応できる体制 |
| 産廃処理 | 自社現場から出る廃材と重機・ヤード |
不動産賃貸でストック収入を得る
自社施工の物件を保有して貸し出すと、工事とは別に毎月の収入が積み上がります。建築費を自社原価で抑えられる点が、他業種からの参入組にはない強みになります。空室リスクと借入返済が重なる局面もあるため、1棟目は返済比率に余裕のある規模にとどめる進め方が無難です。賃貸管理まで自社で担えば、入居者や法人からの直接受注として修繕工事につながる可能性もあります。
自社施工のリフォームへ広げる
リフォームは、既存の職人と道具をそのまま使える点で参入障壁が低い領域です。1件あたりの金額は小さくても工期が短く、資金の回転が速いという性質があります。新築や公共工事が端境期に入る時期の受け皿としても機能します。見積もりの作成件数が増えるため、積算の手間を標準化しておくと利益率が安定しやすくなります。
再エネ施工で閑散期を埋める
太陽光発電や蓄電池、EV充電設備の施工は、電気・設備系の有資格者がいる会社にとって転用しやすい分野です。公共工事の発注時期と需要の山がずれるため、繁閑差の調整弁になります。制度や買取条件の変更が収益に影響する領域なので、補助制度の前提に依存しない採算で計画を組むのが現実的です。
維持管理で長く続く取引をつくる
点検や修繕といった維持管理は、単発の請負を継続取引に変える方向の展開です。施工履歴を持っている建物ほど、不具合の見立てが速く、他社より有利に提案できます。年間契約の形にすれば、受注残として収支計画に織り込める収入になります。ここで提示する点検や保証の内容は、自社で実際に提供できる範囲に限って明記する姿勢が前提になります。
産廃処理で外注費を利益に変える
解体や土木の比率が高い会社では、廃材の処分費が毎月まとまった金額で外に出ていきます。自社で収集運搬や中間処理の許可を取れば、その支出の一部が内部の収益に変わります。許可の取得や施設の確保には時間と投資が必要なため、年間の処分費実績と照らして回収年数を試算してから判断する流れになります。
多角経営が失敗する原因
撤退する会社の多くは、参入先の選定ではなく社内の管理でつまずいています。共通しているのは、事業ごとの損益が見えないまま時間が過ぎてしまう状態です。
| 失敗のパターン | 起きていること |
|---|---|
| 採算の不可視化 | 売上と経費が混ざり事業別の損益が分からない |
| 赤字の補填 | 本業の利益が新規事業の損失に吸われ続ける |
| 撤退判断の遅れ | 基準がなく、投資額が増えるほど止められない |
事業ごとの採算が見えなくなる
事業が増えると、人件費と共通経費の付け替えが曖昧になります。閑散期に社員を新規事業へ回した際の労務費をどちらに計上するかで、見える利益は大きく変わります。部門別の損益計算を最初から前提にしておけば、判断材料が期中に手に入ります。管理の仕組みを後から足すのは、事業を増やしたあとほど難しくなります。
本業の利益で赤字を補い続ける
本業が黒字だと、新規事業の赤字は資金繰り上は表面化しません。気づいたときには数年分の利益が流出していた、という展開が起こりがちです。新規事業を独立した採算単位として扱い、月次で黒字化の進捗を追う運用が歯止めになります。補填している事実そのものを可視化する点に意味があります。
撤退基準を決めずに続けてしまう
撤退の条件は、始める前に決めておくほど冷静に設定できます。投資額が積み上がるほど「ここまでやったのだから」という心理が働き、判断が遅れるためです。黒字化の期限、累積損失の上限、追加投資の可否といった条件を書面にしておく方法が実務的です。基準があれば、撤退も失敗ではなく計画どおりの選択になります。
多角経営を始める手順
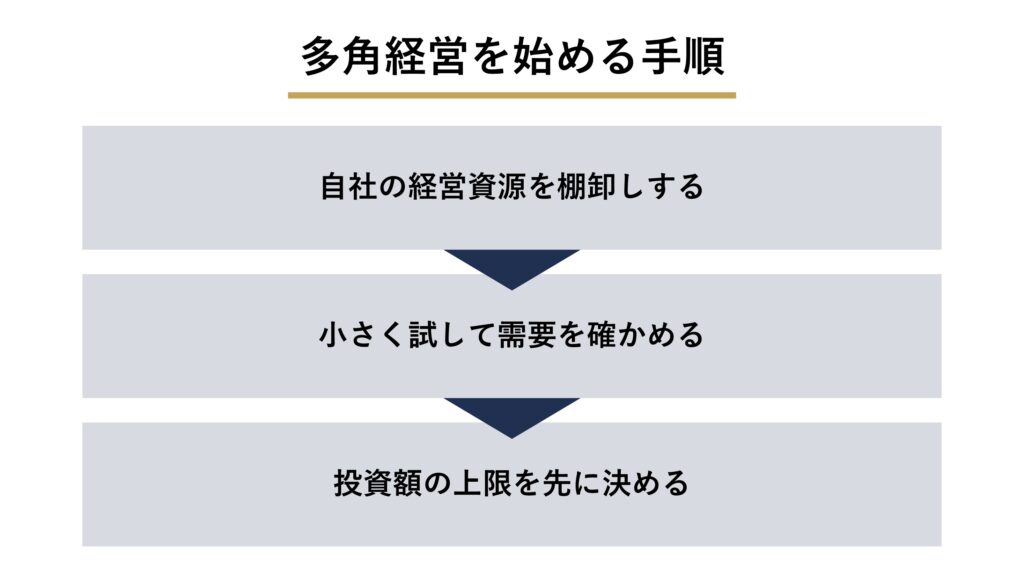
着手の順番を決めておくと、投資の規模と速度をコントロールしやすくなります。棚卸し、検証、上限設定の3段階で進める形が基本です。
| 手順 | やること |
|---|---|
| 手順1 | 技術・人材・設備・顧客・遊休資産を書き出す |
| 手順2 | 小さな規模で受注し、需要と採算を確かめる |
| 手順3 | 投資額の上限と撤退条件を先に文書化する |
手順1 自社の経営資源を棚卸しする
最初にやることは、新しい市場を探すのではなく、手元にあるものを並べる作業です。保有資格、重機、ヤードや遊休地、取引先との関係、季節ごとの人員の空き状況まで書き出します。この一覧があると、候補となる事業が自然に絞られてきます。他社の成功例から入ると、自社に転用できない部分で詰まりやすくなります。
手順2 小さく試して需要を確かめる
いきなり専任部署をつくらず、既存の人員で数件を受けてみる検証が有効です。実際に見積もりを出し、受注し、原価を集計すると、机上の計画との差が数字で見えてきます。想定より手間がかかる工程や、価格が通らない条件もこの段階で把握できます。検証期間を区切っておくと、だらだらと継続する事態を避けられます。
手順3 投資額の上限を先に決める
投資の上限は、年間利益や手元資金から逆算して先に確定させます。上限を決めずに始めると、追加投資の判断が都度の感情に左右されます。借入を使う場合は、返済が本業の資金繰りに与える影響まで含めて試算しておく必要があります。金融機関に相談する際も、上限と撤退条件が明示された計画のほうが話を進めやすくなります。
【関連記事】建設業の資金繰りはなぜ苦しい?資金繰り表と取引条件で立て直す方法を解説 – 建設の参謀|エスエスコンサルティング
多角化に踏み出す前の足元固めを支援する「建設の参謀」
多角経営に踏み出せるかどうかは、本業の粗利率と現場別の原価、そして投資に回せる資金の余力で決まります。どの事業なら自社の技術と人員が活き、投資をどこまで許容できるかも、その数字が判断の土台になります。
現場を回しながら、原価の組み替えや資金計画、金融機関との交渉まで社長1人で担うには、時間も情報も足りないのが実情です。
建設の参謀は、建設業および製造業向けの経営参謀サービスです。新規事業の前段として、現場別の採算を整理したうえでの粗利率の改善に対応しています。そのうえで、多角化を含む数年単位の経営計画の策定と、投資余力や返済計画を見える形にする資金繰り改善・CFO機能の提供を組み合わせて支援します。対応範囲は契約内容により異なるため、個別に相談のうえ決定します。
まとめ
建設業の多角経営は、本業の経営資源を転用できる領域を選び、投資上限と撤退基準を決めたうえで小さく試す進め方が現実的です。踏み出す前提になるのは、本業の粗利率と現場別原価が把握できている状態であり、ここが整わないまま始めると本業の利益まで削られます。
自社が第2の柱を持てる状態にあるかを数字で整理したい場合は、以下から相談できます。